
Автор: Редактор Анатолий. Источники проверены 19 ноября 2026 года.
Кредитные каникулы — это право заёмщика по закону приостановить платежи по потребительскому кредиту или займу на срок до шести месяцев. Закон называет их льготным периодом (статья 6.1-2 закона № 353-ФЗ «О потребительском кредите (займе)»). Если заёмщик подходит под условия закона, кредитор не вправе отказать.
Каникулы не бесплатны: проценты по ставке договора продолжают начисляться, а срок кредита сдвигается. Ниже — кто имеет право на каникулы, как посчитать снижение дохода, какие документы приложить и чем потребительские каникулы отличаются от ипотечных, где с 1 сентября 2026 года появилось новое основание — рождение второго ребёнка.
Коротко
- Каникулы по потребительскому кредиту или займу дают, если среднемесячный доход за два месяца перед месяцем обращения упал более чем на 30% по сравнению со средним за 12 месяцев или если вы живёте в зоне ЧС и из-за неё нарушены условия вашей жизни и утрачено имущество.
- Сумма кредита должна быть в пределах, которые установило Правительство: 1,6 млн ₽ по автокредиту, 450 000 ₽ по другим кредитам и займам, лимит кредитной карты — до 150 000 ₽.
- Срок каникул вы выбираете сами, но не больше шести месяцев; кредитор рассматривает требование до пяти рабочих дней.
- Во время каникул проценты начисляются по ставке договора, а неустойка за неуплату не начисляется.
- По ипотеке на единственное жильё с 1 сентября 2026 года каникулы можно взять и при рождении или усыновлении второго ребёнка, на срок до 18 месяцев.
Кто может получить кредитные каникулы
Статья 6.1-2 признаёт два основания для каникул.
- Снижение дохода более чем на 30%. Сравнивают среднемесячный доход за два месяца перед месяцем обращения со среднемесячным доходом за двенадцать месяцев перед месяцем обращения.
- Чрезвычайная ситуация. Вы живёте в жилье, которое находится в зоне ЧС, и из-за неё нарушены условия вашей жизни и утрачено имущество. В этом случае требование подают в течение 60 дней со дня установления этих фактов.
Как посчитать снижение дохода — на условном примере (цифры придуманы для иллюстрации):
| Показатель | Значение |
|---|---|
| Среднемесячный доход за 12 месяцев до месяца обращения | 60 000 ₽ |
| Порог: доход должен быть ниже 70% от 60 000 ₽ | 42 000 ₽ |
| Доход за два месяца перед обращением | 80 000 ₽ |
| Среднемесячный доход за эти два месяца | 40 000 ₽ |
| Снижение: (60 000 − 40 000) / 60 000 | 33,3% — больше 30%, основание есть |
Если бы среднемесячный доход за два месяца оказался ровно 42 000 ₽, снижение составило бы ровно 30%. Закон требует «более чем на 30 процентов», поэтому такого снижения недостаточно.
Кроме основания, закон ставит и другие условия, в том числе:
- сумма кредита не больше предела, установленного Правительством (см. следующий раздел);
- условия этого договора раньше не менялись по вашему требованию по тому же основанию (снижение дохода или ЧС); каникулы по другому основанию не мешают;
- у вас сейчас не действуют каникулы по отдельному закону № 377-ФЗ;
- на день, когда кредитор получил требование, нет вступившего в силу судебного акта о признании обоснованным заявления о вашем банкротстве;
- к этому дню кредитор ещё не предъявил исполнительный документ или требование к поручителю и не обратил взыскание на залог.
Просрочка по кредиту сама по себе не мешает: по разъяснению Банка России, наличие просроченной задолженности не влияет на возможность обратиться за каникулами.
По каким кредитам и займам дают каникулы
Каникулы по статье 6.1-2 касаются договоров потребительского кредита и займа: обычных кредитов наличными, автокредитов и кредитных карт. Микрозаём в МФО — тоже потребительский заём, поэтому правила те же (это вывод редакции Finsor: МФО в законе отдельно не названы). Максимальный размер кредита устанавливает Правительство. По данным Банка России и Госуслуг на ноябрь 2026 года, пределы такие:
| Вид кредита | Максимальный размер для каникул |
|---|---|
| Автокредит | 1,6 млн ₽ |
| Другие потребительские кредиты и займы | 450 000 ₽ |
| Кредитная карта | лимит не больше 150 000 ₽ |
По кредитной карте смотрят именно на установленный лимит, а не на текущий долг.
Как оформить кредитные каникулы: пошаговая инструкция
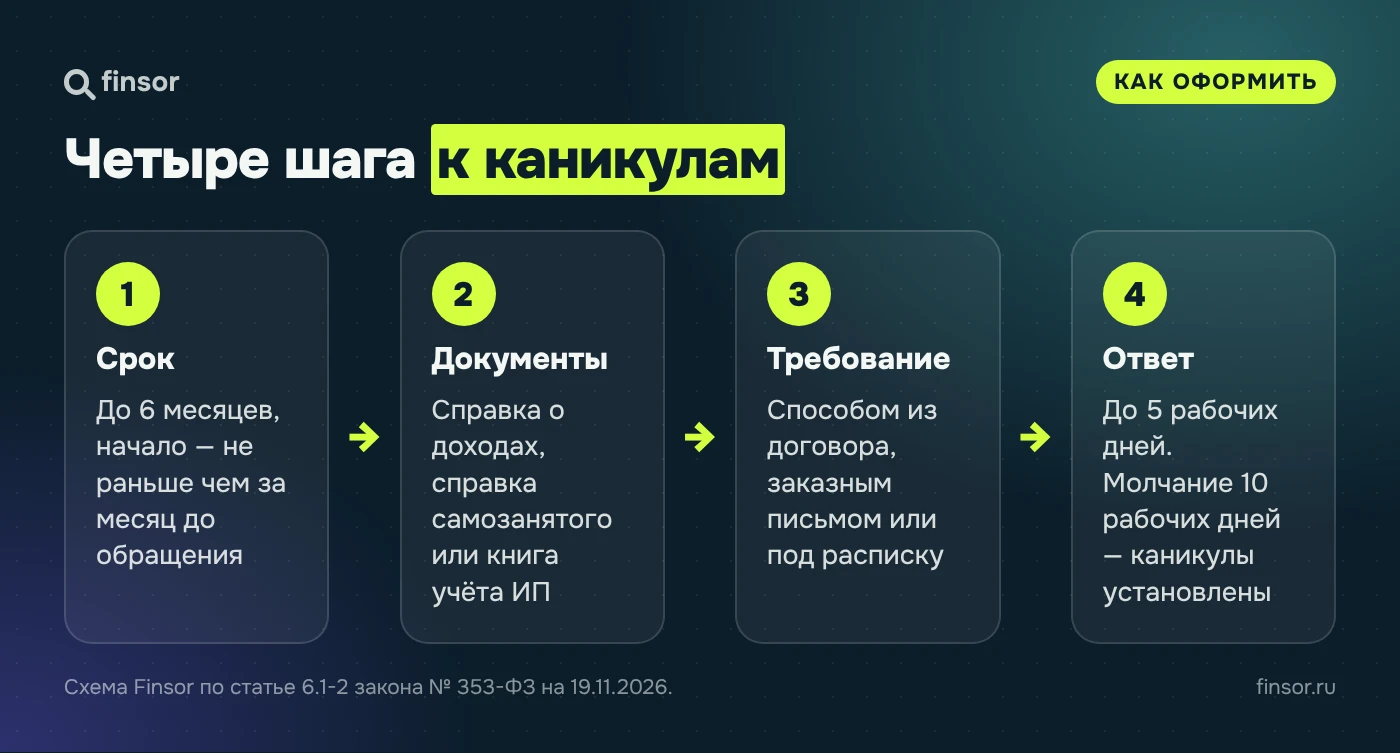
- Определите срок и дату начала. Срок вы выбираете сами, но не больше шести месяцев. Дату начала можно поставить и задним числом, но не раньше чем за один месяц до дня обращения.
- Соберите документы о снижении дохода или о ЧС — список из закона ниже.
- Направьте требование кредитору. Подойдёт способ, предусмотренный договором, заказное письмо с уведомлением о вручении или вручение лично под расписку. Если кредит обеспечен залогом третьего лица или поручительством, к требованию прикладывают согласие залогодателя или поручителя.
- Дождитесь ответа. Кредитор обязан рассмотреть требование не дольше пяти рабочих дней и сообщить о решении. Если в течение десяти рабочих дней после направления требования уведомления нет, льготный период считается установленным.
Документы о снижении дохода, которые называет закон:
- справка о доходах и суммах налога физического лица;
- справка о состоянии расчётов (доходах) по налогу на профессиональный доход — для самозанятых;
- книга учёта доходов и расходов ИП или книга учёта доходов ИП на патенте;
- справка работодателя о заработной плате — если вы в отпуске по уходу за ребёнком.
Для ЧС нужны документы об установлении факта проживания в жилье, которое находится в зоне ЧС.
Кредитор не вправе требовать у заёмщика других документов, кроме перечисленных в законе: документов о доходе или о ЧС и согласий залогодателя или поручителя. В уведомлении о каникулах он указывает, в том числе, максимальную сумму, которую можно внести досрочно в течение льготного периода.
Что происходит с кредитом во время каникул и после них
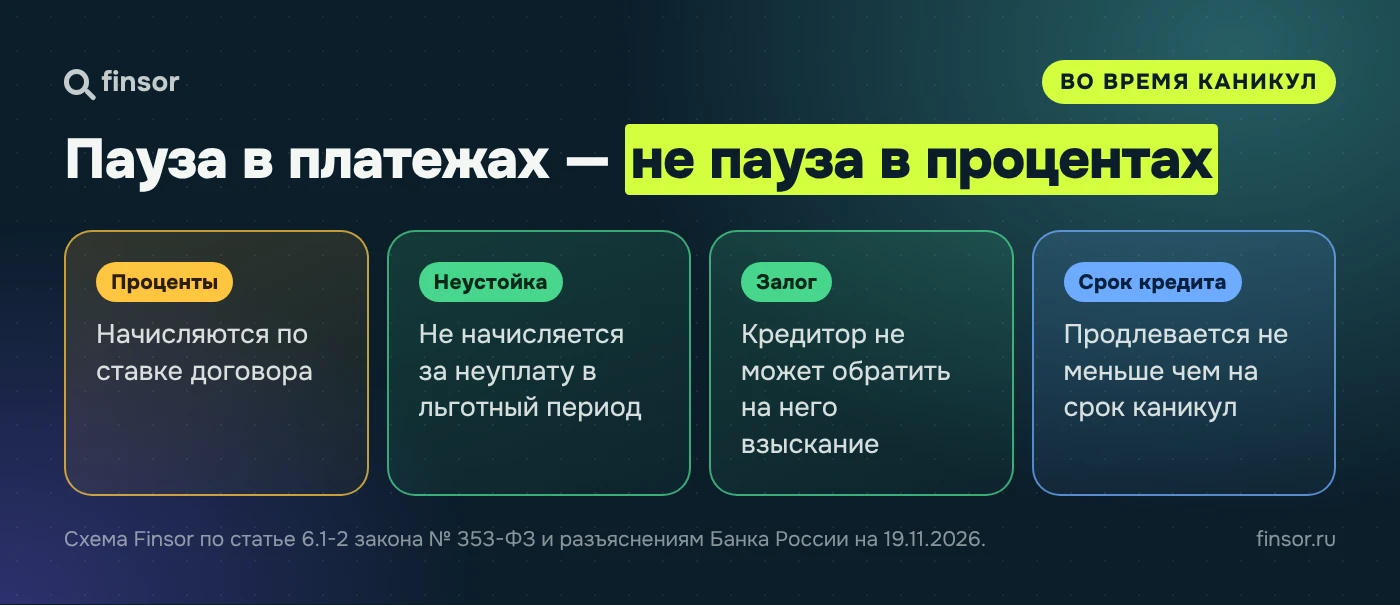
- Проценты начисляются по ставке, которая указана в договоре. Каникулы — это отсрочка, а не списание процентов.
- Неустойка не начисляется. В льготный период закон запрещает начислять штрафы и пени за невозврат кредита. Если до каникул была просрочка, по разъяснению Банка России штрафы по ней на время каникул «заморозят», но после каникул их придётся заплатить.
- Залог не забирают. В течение льготного периода кредитор не может обратить взыскание на заложенное имущество, например на автомобиль.
- Платить можно. В любой момент вы вправе досрочно погасить суммы, которые были бы платежами по графику, или вовсе прекратить каникулы. Когда вы сообщите об этом, кредитор пришлёт уточнённый график.
- Срок кредита продлевается не меньше чем на срок каникул. Банк России разъясняет, что размер ежемесячного платежа после каникул остаётся прежним.
Сколько стоит пауза — на условном примере редакции. Допустим, остаток долга 300 000 ₽, ставка по договору 20% годовых, каникулы на шесть месяцев. Упрощённо проценты за паузу: 300 000 ₽ × 20% × 6 / 12 = 30 000 ₽. Это округлённая оценка без учёта точного числа дней. Как именно эти проценты распределятся в платежах, покажет уточнённый график кредитора.
В кредитной истории каникулы отражаются. Банк России разъясняет: каникулы «будут зафиксированы в кредитной истории, но не испортят ее». Как устроена кредитная история и как её проверить, мы рассказывали в отдельной статье.
Сколько раз дают кредитные каникулы
По одному договору — один раз по каждому основанию. Банк России формулирует так: один раз — из-за снижения дохода и один раз — из-за чрезвычайной ситуации. Если по договору уже давали каникулы из-за дохода, по нему ещё можно получить каникулы из-за ЧС, и наоборот.
Ипотечные каникулы и рождение второго ребёнка
Ипотечные каникулы — отдельная норма, статья 6.1-1 того же закона. Она касается кредитов, обеспеченных ипотекой, когда заложенное жильё — единственное пригодное для постоянного проживания заёмщика. Предел суммы кредита для неё тоже устанавливает Правительство.
С 1 сентября 2026 года действует закон № 229-ФЗ: он добавил новое основание — рождение или усыновление второго ребёнка или последующих детей. Новое основание действует и для ипотечных договоров, заключённых до 1 сентября 2026 года.
| Потребительские каникулы (ст. 6.1-2) | Ипотечные каникулы (ст. 6.1-1) | |
|---|---|---|
| Какие кредиты | потребительские кредиты и займы, автокредиты, кредитные карты | кредит под залог единственного жилья |
| Основания | 2: снижение дохода, ЧС | 7 (список ниже) |
| Длительность | до 6 месяцев | до 6 месяцев; при втором и последующем ребёнке — до 18 месяцев |
Основания для ипотечных каникул:
- регистрация заёмщика безработным;
- инвалидность I или II группы;
- временная нетрудоспособность более двух месяцев подряд;
- снижение среднемесячного дохода более чем на 30%;
- увеличение числа иждивенцев;
- проживание в зоне ЧС, из-за которой нарушены условия жизни и утрачено имущество;
- рождение или усыновление второго ребёнка или последующих детей.
По последнему основанию каникулы при рождении ребёнка должны закончиться не позже, чем ему исполнится полтора года. При усыновлении — не позже, чем через восемнадцать месяцев с даты усыновления.
Если в каникулах отказали
Отказ возможен, если требование не соответствует условиям закона: например, сумма кредита выше предела, основание не подтверждено документами или по договору уже были каникулы по тому же основанию. Банк России называет и другие основания для отказа: банкротство заёмщика, вступившее в силу решение суда или действующие каникулы по другому закону. Отказывая, кредитор обязан указать причину.
Что можно сделать (это вывод редакции Finsor, а не требование закона):
- проверить, какое условие не выполнено, и, если дело в документах, подать требование заново с полным комплектом;
- спросить кредитора о реструктуризации — это не каникулы по закону, а изменение условий по договорённости, поэтому новый график стоит прочитать внимательно;
- посчитать, поможет ли снизить платёж рефинансирование, а когда доход восстановится — досрочное погашение.
Если решите рефинансировать, условия кредитов разных банков можно сравнить в каталоге кредитов Finsor. Перед заявкой посчитайте полную переплату, а не только платёж.
Найдите свой финансовый продукт на Finsor.
Частые вопросы
Можно ли взять кредитные каникулы по кредитной карте?
Да, если лимит карты не больше 150 000 ₽ и у вас есть основание по закону: снижение дохода более чем на 30% или проживание в зоне ЧС, из-за которой нарушены условия жизни и утрачено имущество.
Начисляются ли проценты во время кредитных каникул?
Да. Проценты начисляются по ставке договора, а срок кредита продлевается не меньше чем на срок каникул. Не начисляется только неустойка за неуплату в льготный период.
Испортят ли кредитные каникулы кредитную историю?
По разъяснению Банка России, каникулы будут отражены в кредитной истории, но не испортят её.
Сколько раз можно брать кредитные каникулы?
По одному договору — один раз из-за снижения дохода и один раз из-за чрезвычайной ситуации.
Дают ли кредитные каникулы по займам МФО?
Микрозаём в МФО — это потребительский заём, а статья 6.1-2 распространяется на договоры потребительского займа. Поэтому, по выводу редакции Finsor (МФО в законе отдельно не названы), условия те же: сумма займа не больше 450 000 ₽ и основание — снижение дохода или ЧС.
Положены ли кредитные каникулы при рождении второго ребёнка?
С 1 сентября 2026 года — да, но только по ипотеке на единственное жильё (статья 6.1-1): до 18 месяцев. По обычным потребительским кредитам такого основания нет.