
Проверка кредитной истории полезна не только перед крупным кредитом. Она помогает обнаружить незакрытое обязательство или запись, с которой вы не согласны. Главное — получить сам отчет, а не ограничиваться числом кредитного рейтинга.
Сначала найдите бюро
Узнайте, в каких бюро кредитных историй хранятся ваши сведения, через соответствующую услугу Госуслуг или Центральный каталог кредитных историй. Затем запросите отчет в каждом указанном бюро. По разъяснениям Банка России, бесплатно получить кредитный отчет можно дважды за календарный год в каждом БКИ, при этом на бумаге — не более одного раза.
Если сведения находятся в нескольких бюро, отчет из одного не заменяет проверку остальных. Сохраните документы с датой получения, чтобы позже сравнить изменения.
Проверяйте записи по порядку
Начните с персональных данных. Затем пройдите по обязательствам: организация, дата договора, сумма, статус, остаток и сведения о платежах. Для недавно закрытого кредита держите рядом подтверждение погашения и учитывайте дату обновления информации.
Пример: вы закрыли кредит, но в отчете он все еще показан действующим. Это повод сверить даты и направить запрос, а не сразу оплачивать что-либо повторно. В обращении укажите конкретную запись и приложите подтверждение исполнения обязательства.
Если договор вам неизвестен
Зафиксируйте название кредитора, номер и дату договора, спорную сумму. Свяжитесь с организацией по контактам с ее официального сайта и запросите документы. Не используйте реквизиты из случайного сообщения с предложением срочно «закрыть долг».
Оспорить сведения можно через бюро или организацию, которая их передала. Порядок описан в том же разъяснении Банка России. Если обнаружены признаки оформления кредита без вашего участия, сохраните переписку и документы для обращения в полицию.
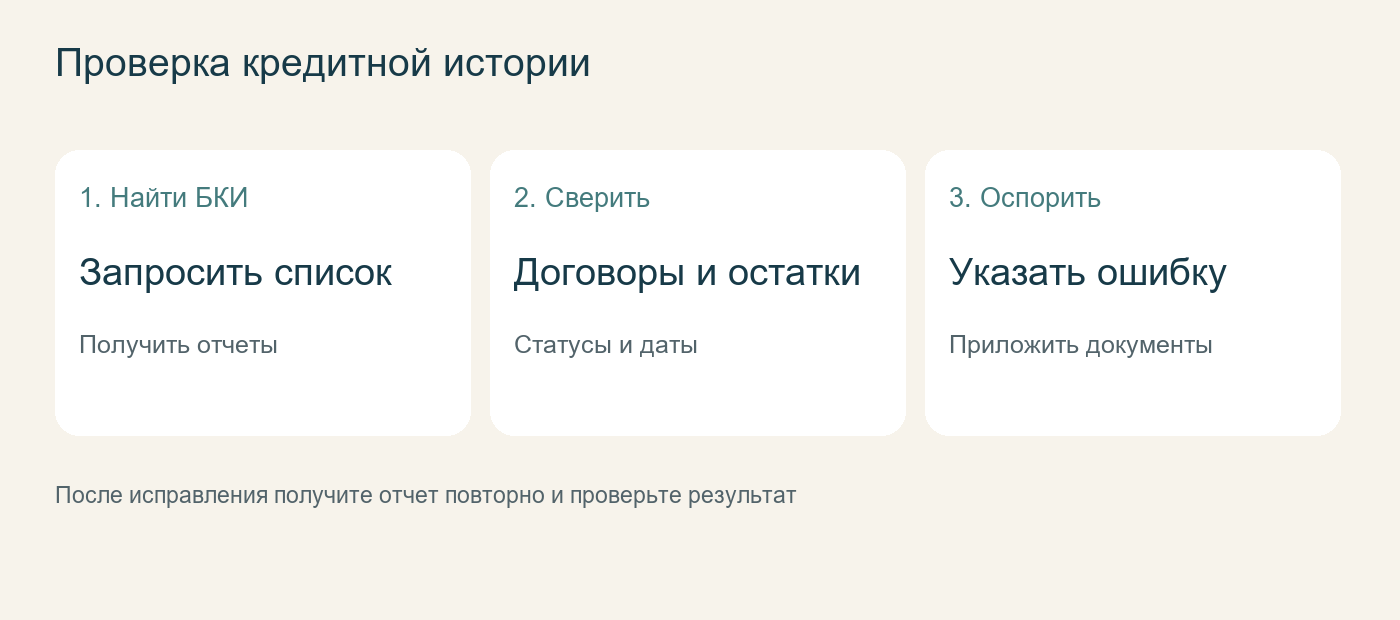
После исправления получите отчет повторно и проверьте результат
Сформулируйте требование точно
Вместо «исправьте рейтинг» напишите, какие сведения неверны: например, обязательство не принадлежит вам или погашенный долг отражен как непогашенный. Укажите, чем подтверждается ваша позиция. Храните номер обращения и ответ, а после исправления проверьте отчет повторно.
Исправление ошибочной записи не означает гарантированного одобрения будущего кредита. Цель проверки — добиться достоверности сведений, на основе которых финансовые организации оценивают заявку. Обещание платно удалить любую реальную просрочку не стоит принимать за подтвержденную возможность.