
Самозапрет помогает ограничить заключение новых потребительских кредитных договоров на ваше имя. Но он действует в определенных границах и не заменяет защиту банковских приложений. Перед установкой полезно разобраться, какие операции он затрагивает и с какого момента работает.
Какие ограничения можно установить
Как объясняет Банк России, самозапрет можно установить через Госуслуги или МФЦ. Ограничение может касаться банков и микрофинансовых организаций, а также всех способов заключения договора или только дистанционного оформления. Выбирайте настройки под свою задачу и проверяйте итоговые условия в подтверждении.
Для действующих кредитных договоров самозапрет не отменяет обязательства. Платежи по ним продолжаются. Он также не прекращает использование кредитной карты по договору, который уже заключен.
Есть исключения: самозапрет не распространяется на ипотеку, автокредиты под залог автомобиля и основные образовательные кредиты, когда средства перечисляются образовательной организации. Поэтому фразу «запретил любые кредиты» лучше заменить точным описанием установленного ограничения.
Важна дата записи в кредитной истории
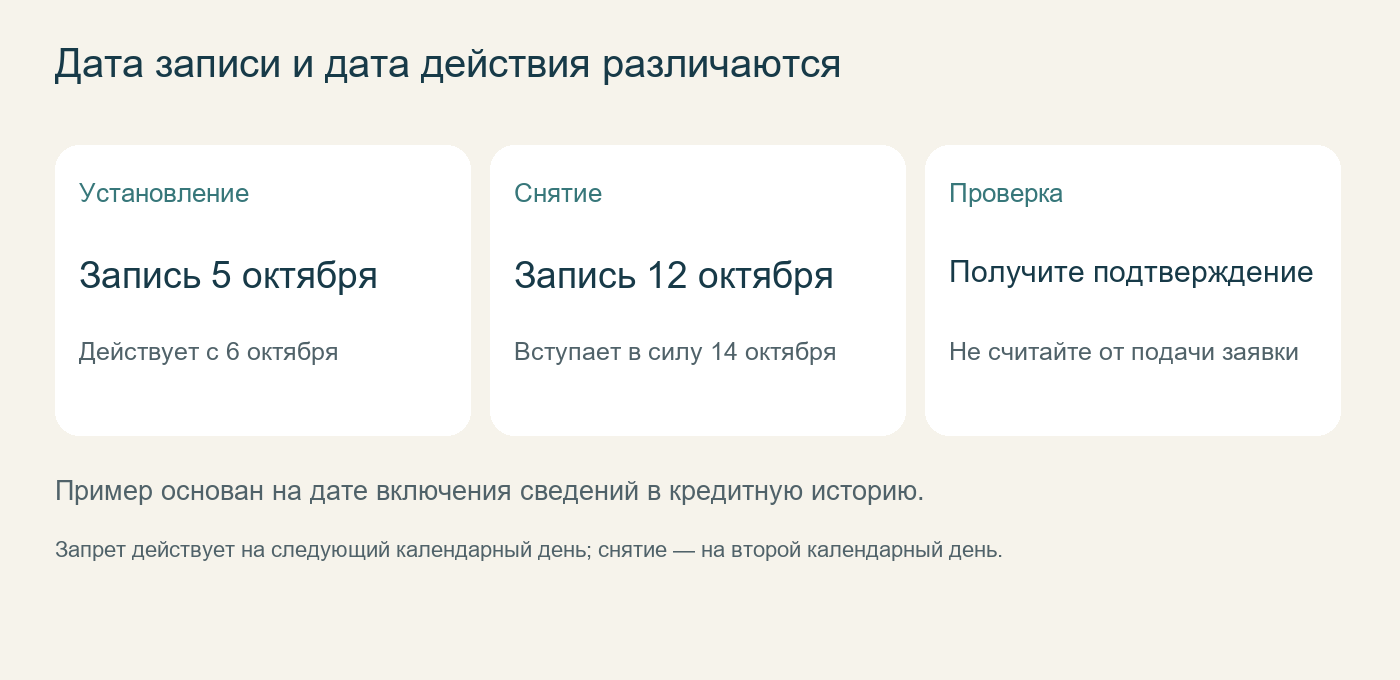
Запрет начинает действовать на следующий календарный день после включения сведений в кредитную историю. Снятие — на второй календарный день, следующий за днем включения сведений о снятии. Даты действия определяются по московскому времени. Это даты внесения сведений, а не просто нажатия кнопки в заявлении.
Условный пример: запись об установлении появилась 5 октября. Запрет начинает действовать 6 октября. Если запись о снятии включена 12 октября, снятие вступит в силу 14 октября. Не планируйте кредитную сделку, исходя только из времени отправки заявления: сначала проверьте подтвержденную дату.
Что самозапрет не защищает
Он не блокирует перевод ваших собственных денег мошеннику и не отменяет последствия передачи кода доступа к приложению. Если звонящий предлагает перевести сбережения на «безопасный счет», наличие самозапрета не делает такую операцию безопасной.
Другая ситуация — договор, заключенный до появления ограничения. Если по нему обнаружилась незнакомая задолженность, нужно отдельно выяснять обстоятельства и оспаривать спорные сведения. Установка запрета сегодня не исправляет прошлую запись автоматически.
Как проверить результат
Сохраните подтверждение и проверьте, совпадают ли выбранные настройки с вашим намерением. Если нужна защита от дистанционного оформления у разных видов кредиторов, не ограничивайтесь настройкой только для одной группы организаций.
Перед снятием запрета остановитесь и сформулируйте, зачем оно требуется. Убедитесь, что решение связано с вашей запланированной покупкой, а не с давлением незнакомого человека. Требование немедленно снять ограничение ради «защиты денег» — повод прервать разговор и самостоятельно связаться со своим банком.
После завершения запланированной сделки можно снова рассмотреть установку ограничения. При этом защиту учетных записей, проверку кредитной истории и внимательное отношение к сообщениям нужно сохранять независимо от его статуса.