
Автор: Редактор Анатолий. Источники проверены 19.11.2026.
Полная стоимость кредита, или ПСК, показывает, во что обойдётся кредит или заём с учётом обязательных платежей, а не только процентов. По статье 6 закона № 353-ФЗ «О потребительском кредите (займе)» кредитор указывает её в двух формах: в процентах годовых и в рублях. Обе цифры стоят в рамках на первой странице договора.
Ставка показывает только цену денег, а в ПСК входят ещё и обязательные платежи, например страховка. Поэтому, по выводу редакции Finsor, ПСК обычно выше ставки.
Коротко
- ПСК указывают двумя цифрами — в процентах годовых и в рублях — в квадратных рамках в правом верхнем углу первой страницы договора.
- В ПСК в процентах годовых входят погашение основного долга, проценты и обязательные платежи за услуги, в том числе страховка, если от неё фактически зависят условия кредита.
- ПСК в рублях — это проценты и обязательные платежи без основного долга, поэтому она может быть меньше суммы кредита.
- Штрафы и неустойки за просрочку в ПСК не входят.
- На момент заключения договора ПСК не может превышать меньшую из двух величин: 292% годовых или среднерыночное значение Банка России для категории кредита, увеличенное на одну треть.
Полная стоимость кредита простыми словами
Что учитывает каждая цифра:
| Что учитывается | Процентная ставка | ПСК в процентах годовых | ПСК в рублях |
|---|---|---|---|
| Проценты по договору | да | да | да |
| Обязательные услуги, в том числе страховка | нет | да | да |
| Погашение основного долга | нет | да, как часть денежного потока | нет |
| Штрафы и неустойки за просрочку | нет | нет | нет |
| В каких единицах | % годовых | % годовых, три знака после запятой | рубли |
Ставка нужна, чтобы понимать, как растёт долг, а ПСК — чтобы сравнивать предложения: она собирает в одну цифру обязательные платежи заёмщика кредитору и третьим лицам по условиям кредита.
Что входит в ПСК, а что нет
Закон перечисляет платежи, которые включаются в расчёт ПСК:
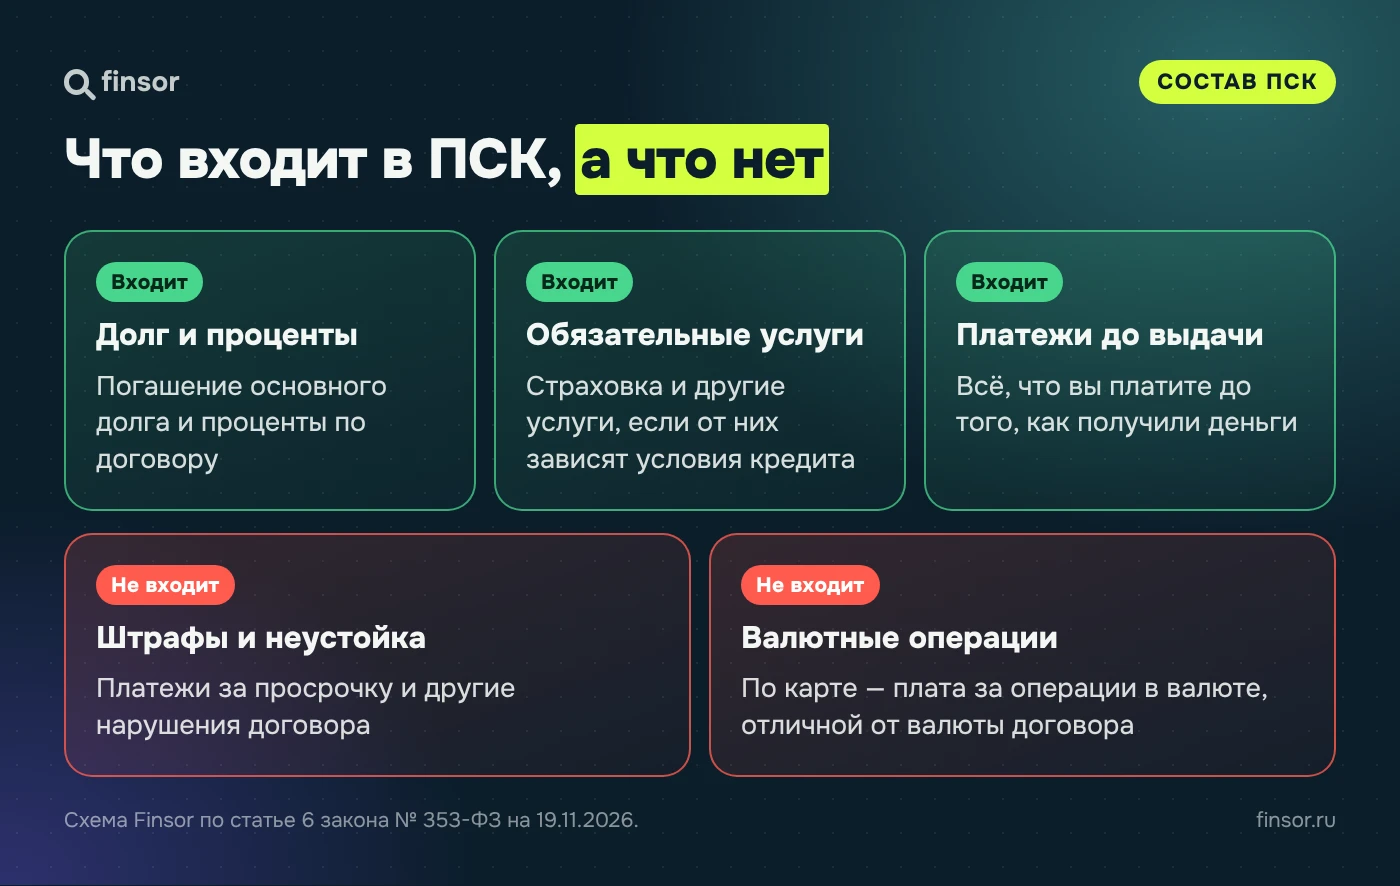
- погашение основной суммы долга;
- уплата процентов по договору;
- оплата услуг, работ или товаров, в том числе по договору страхования, в пользу кредитора или третьих лиц, если такой платёж фактически является условием выдачи кредита или фактически влияет на условия договора;
- все платежи, которые заёмщик вносит до того, как получил деньги.
Исключение: если услуга влияет только на сумму кредита или лимит карты, по одной этой причине её в ПСК не включают.
Что в ПСК не входит:
- платежи из-за неисполнения или ненадлежащего исполнения договора — штрафы, пени, неустойка за просрочку;
- по кредитной карте — плата за операции в валюте, отличной от валюты договора.
Вывод редакции: ПСК показывает цену кредита при платежах вовремя. Просрочка сделает кредит дороже.
Как считается полная стоимость кредита
Формула из части 2 статьи 6 закона:
ПСК = i × ЧБП × 100
- ЧБП — число базовых периодов в календарном году. Базовый период — интервал, который чаще всего встречается в графике платежей: например, месяц при ежемесячных платежах.
- i — процентная ставка базового периода в десятичной форме. Её находят из уравнения, где деньги, выданные заёмщику, и все его платежи, которые входят в ПСК (в том числе третьим лицам, например страховщику), приводятся к дате выдачи кредита.
Пересчитывать ПСК самому не нужно: её обязан указать кредитор. Но на примере видно, как работает формула.
Условный пример редакции Finsor (не предложения банков). Два кредита по 100 000 ₽ на один год, долг и проценты возвращаются одним платежом в конце срока. Базовый период — год, ЧБП = 1.
| Показатель | Предложение А | Предложение Б |
|---|---|---|
| Ставка | 20% годовых | 18% годовых |
| Обязательная страховка в день выдачи | нет | 5 000 ₽ |
| Фактически получено: кредит минус страховка | 100 000 ₽ | 95 000 ₽ |
| Платёж через год | 120 000 ₽ | 118 000 ₽ |
| ПСК в процентах годовых | 20,000% | 24,211% |
| ПСК в рублях | 20 000 ₽ | 23 000 ₽ |
Допущения: один платёж через год, страховка оплачена в день выдачи из своих денег, ПСК округлена до третьего знака после запятой. Расчёт для Б: 118 000 ÷ 95 000 = 1,242105, значит ПСК = 0,242105 × 1 × 100 ≈ 24,211%.
У А ПСК совпала со ставкой: других платежей нет. У Б ставка ниже, но из-за обязательной страховки кредит дороже. По одной ставке этого не увидеть.
Почему рублёвая ПСК бывает меньше суммы кредита
По части 4.1 статьи 6 ПСК в рублях — это платежи по процентам, за обязательные услуги и до выдачи кредита, без погашения основного долга. В примере А вы взяли 100 000 ₽, а ПСК в рублях — 20 000 ₽: это переплата, а не всё, что вы вернёте. Поэтому ПСК в рублях часто меньше суммы кредита, и ошибки здесь нет.
Где найти ПСК в договоре
Что требует закон:
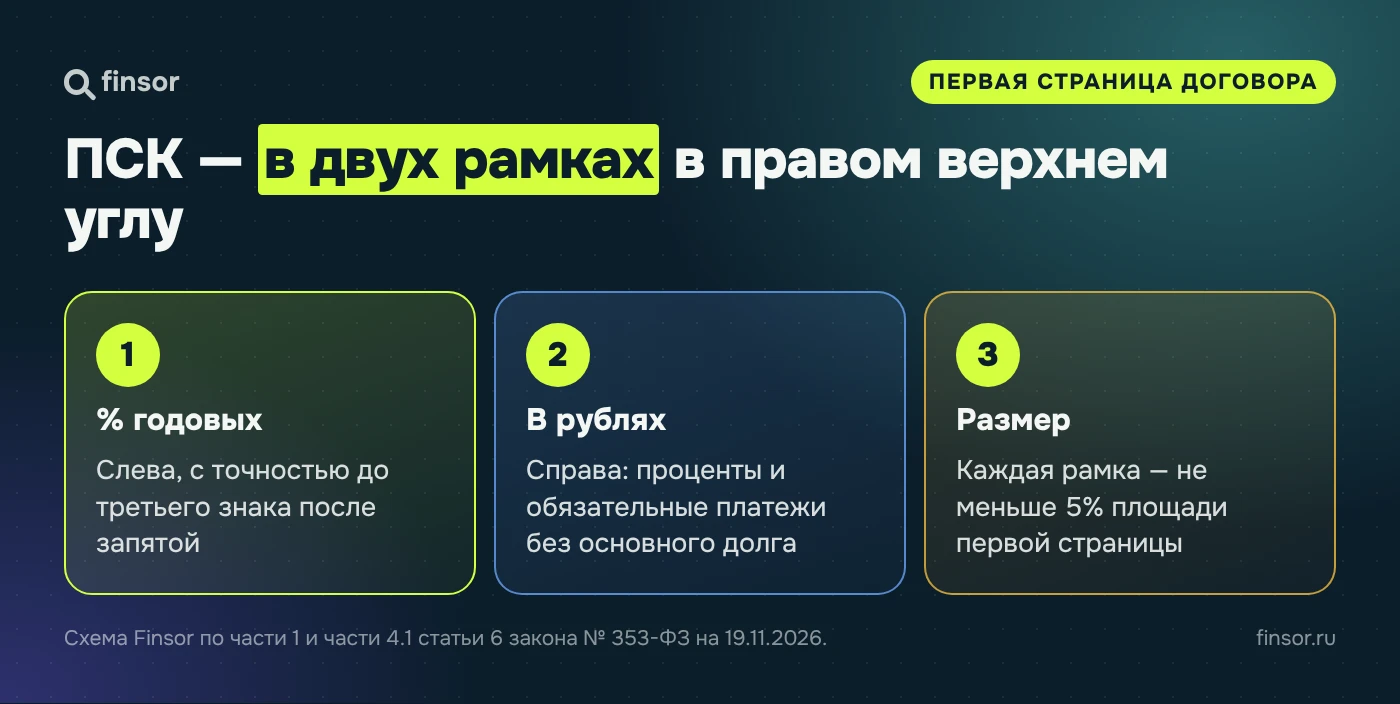
- две квадратные рамки в правом верхнем углу первой страницы, перед таблицей индивидуальных условий;
- площадь каждой рамки — не меньше 5% площади первой страницы;
- ПСК в процентах годовых — с точностью до третьего знака после запятой, ПСК в рублях — справа от неё.
Ставка указана отдельно, в таблице индивидуальных условий. Если ПСК в процентах заметно выше ставки, ищите в договоре платежи за обязательные услуги, страховку и платежи до выдачи. По выводу редакции, разница чаще всего в них.
ПСК по кредитной карте
Когда платежи зависят от решений заёмщика, ПСК считают по максимально возможной сумме платежей. Для кредитной карты закон требует второй расчёт — по минимально возможной сумме. Поэтому в рамках договора по карте может стоять не одно число, а диапазон.
Как читать диапазон: закон требует двух расчётов — по максимально возможной и по минимально возможной сумме платежей, и в рамке указывают диапазон между ними. Если не уверены, что будете укладываться в льготный период, ориентируйтесь на верхнюю границу (вывод редакции). Про ежемесячные взносы — наша статья о минимальном платеже по кредитке.
Сравнить карты можно в каталоге кредитных карт Finsor.
ПСК с условием-скидкой
Иногда ставка ниже при выполнении условия: например, если зарплата приходит на счёт в том же банке. По закону ПСК в таком случае считают исходя из платежей при соблюдении условия.
Совет редакции: узнайте, какой станет ставка без условия. ПСК в рамке этого не покажет.
Предельная и среднерыночная ПСК
Банк России каждый квартал рассчитывает и публикует среднерыночные значения ПСК — не позднее чем за 45 календарных дней до начала квартала, в котором они применяются. Значения считают по категориям кредитов, отдельно для банков, МФО и других кредиторов.
На момент заключения или изменения договора ПСК не может превышать меньшую из двух величин:
- 292% годовых;
- среднерыночное значение ПСК для категории кредита, применяемое в этом квартале, увеличенное на одну треть.
Как проверить (вывод редакции): в разделе Банка России «Среднерыночные значения полной стоимости потребительского кредита (займа)» откройте таблицу для своего типа кредитора, найдите категорию кредита и прибавьте к значению треть. ПСК в договоре не должна быть выше этого значения и выше 292% годовых.
Правило касается и займов в МФО — см. нашу статью про первый заём под 0%.
Есть и отдельное ограничение, которое не связано с ПСК. Если кредит или заём при заключении договора выдан на срок не больше года, проценты, штрафы, пени и платежи за услуги перестают начислять, когда их сумма достигнет 100% суммы кредита. В этой редакции норма действует с 1 апреля 2026 года.
Как сравнивать кредиты по ПСК
Чек-лист редакции Finsor:
- Сравнивайте предложения на одинаковую сумму и срок: ПСК зависит от обоих.
- Смотрите обе цифры: ПСК в процентах годовых и в рублях.
- Найдите в договоре, какие услуги обязательны и сколько стоят. Именно они отделяют ПСК от ставки — как в примере Б выше.
- Для кредитной карты смотрите на диапазон ПСК.
- Если ставка зависит от условия, узнайте ставку без него.
Кредиты наличными — в каталоге кредитов Finsor. Рассрочку и кредит поможет сравнить наш разбор, как проверить рассрочку.
Частые вопросы
Что такое полная стоимость кредита простыми словами?
Это цена кредита с учётом процентов и обязательных платежей, например страховки. Кредитор указывает её в процентах годовых и в рублях на первой странице договора.
Чем ПСК отличается от ставки и почему она выше?
Ставка показывает только проценты. В ПСК дополнительно входят обязательные платежи за услуги и платежи до выдачи кредита. Поэтому, по выводу редакции, ПСК обычно выше ставки, а если других платежей нет, может с ней совпадать.
Входит ли страховка в полную стоимость кредита?
Да, если страховка фактически является условием выдачи кредита или фактически влияет на его условия, например на ставку.
Почему ПСК в рублях меньше суммы кредита?
В ПСК в рублях не входит погашение основного долга: это только переплата — проценты и обязательные платежи.
Где посмотреть полную стоимость кредита в договоре?
В двух рамках в правом верхнем углу первой страницы: слева — в процентах годовых, справа — в рублях.
Какая предельная полная стоимость кредита и где её смотреть?
Меньшая из двух величин: 292% годовых или среднерыночное значение Банка России для категории кредита, увеличенное на одну треть. Таблицы по категориям — на сайте Банка России, в разделе «Среднерыночные значения полной стоимости потребительского кредита (займа)».