
Минимальный платёж по кредитной карте — обязательная сумма, которую нужно внести к дате, указанной банком. Она помогает не допустить просрочки очередного платежа, но сама по себе не гарантирует сохранение льготного периода. Для этого банк может требовать вернуть значительно больше. Найдите в выписке обе суммы и сроки их внесения.
Обновлено и проверено по источникам: 29 сентября 2026 года. Расчёты ниже — учебные; условия вашей карты определяются договором и тарифом.
Минимальный платёж и платёж для льготного периода: в чём разница
У этих сумм разные задачи. Минимальный платёж показывает, сколько требуется вернуть в ближайший срок по договору. Платёж для льготного периода — сколько нужно погасить, чтобы выполнить условие освобождения от процентов по операциям, на которые распространяется льгота. Название второго платежа в приложении может отличаться.
Внести минимум и полностью рассчитаться за покупки — не одно и то же. Т-Банк объясняет это различие в описании льготного периода. У других карт порядок может быть иным, поэтому рекламное «до 100 дней» или «до 120 дней» не заменяет выписку по вашему счёту.
| Что смотрим | На какой вопрос отвечает |
|---|---|
| Минимальный платёж | Сколько нужно внести к ближайшему обязательному сроку? |
| Платёж для льготного периода | Сколько требуется вернуть для соблюдения условий льготы? |
| Общая задолженность | Какой долг отображается сейчас, включая операции других периодов? |
Общая задолженность и сумма для льготы не обязательно совпадают: например, часть покупок может относиться к следующему периоду. Проверьте также условия переводов и снятия наличных — отсутствие комиссии не доказывает, что на операцию распространяется освобождение от процентов.
Как рассчитывается минимальный платёж
Единого процента для всех кредитных карт нет. В расчёт могут входить часть основного долга, начисленные проценты, предусмотренные тарифом комиссии, просроченные суммы и другие обязательства. Например, МТС Банк перечисляет состав платежа в своей справке. Это описание продуктов конкретного банка, а не универсальная формула.
Самостоятельный расчёт полезен для проверки логики, но сумму к оплате берите из актуальной выписки или приложения. Если цифры не сходятся, запросите расшифровку у банка: какая часть относится к основному долгу, процентам, комиссиям и прошлым обязательствам.
Учебный расчёт: почему 5% от долга может быть недостаточно
Допустим, в вымышленном тарифе минимум равен 5% основного долга плюс начисленные проценты и комиссия. Остаток основного долга — 40 000 ₽, проценты — 1 200 ₽, комиссия — 100 ₽. Просрочки, перелимита и других начислений нет.
40 000 × 5% + 1 200 + 100 = 3 300 ₽.
Из этой суммы 2 000 ₽ уменьшают основной долг, а 1 300 ₽ покрывают названные начисления. Если ошибочно перечислить только 2 000 ₽, до обязательного платежа не хватит 1 300 ₽. Формула, доля 5% и все суммы придуманы для примера; они не описывают тариф МТС Банка, Т-Банка или другой карты.
Сколько внести, чтобы сохранить льготный период
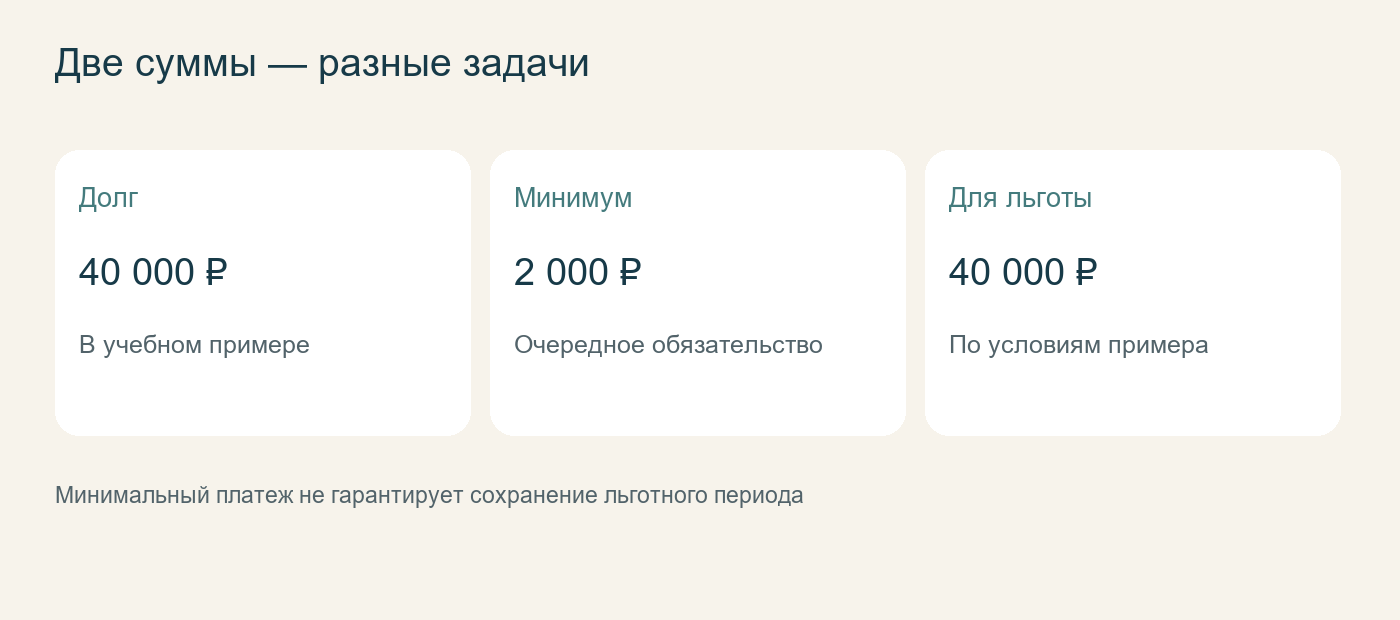
Рассмотрим отдельную ситуацию: в условной выписке только покупки, подпадающие под льготу. Процентов и комиссий нет, новых покупок, возвратов и других операций после выписки тоже нет. По условиям учебного примера минимальный платёж равен 5% долга, а для льготы нужно вернуть весь долг этой выписки.
| Показатель | Учебное значение |
|---|---|
| Дата выписки | 30 сентября |
| Долг по покупкам | 40 000 ₽ |
| Минимальный платёж | 2 000 ₽ до 25 октября включительно |
| Для сохранения льготы | Всего 40 000 ₽ до 25 октября включительно |
Если 10 октября внесены и зачтены 2 000 ₽, обязательный минимум выполнен. Чтобы сохранить льготу в этом примере, до 25 октября нужно доплатить ещё 38 000 ₽. Суммарно получится 40 000 ₽, а не 42 000 ₽: ранее внесённые деньги уже учтены в погашении.
Если ограничиться 2 000 ₽, условие полного возврата для льготы не выполнено. Какую сумму банк возьмёт за расчёт процентов и с какой даты, нужно смотреть в договоре. Нельзя автоматически считать, что проценты появятся только после крайнего срока и только на оставшиеся 38 000 ₽.
Где узнать точную сумму и дату платежа
Откройте кредитную карту в банковском приложении или личном кабинете. Найдите ближайший обязательный платёж, дату его внесения, сумму для льготного периода и её срок. Если названия непонятны, попросите поддержку указать эти четыре значения отдельно.
На примере инструкции МТС Банка видно, что минимальный платёж может не отображаться, если его уже оплатили или банк ещё не выполнил расчёт. Поэтому отсутствие суммы на экране не всегда означает отсутствие долга.
Пополнение до формирования новой выписки также не стоит автоматически считать оплатой будущего минимума. МТС Банк отдельно предупреждает об этом в правилах сроков платежа. После расчёта проверьте, появилось ли новое обязательство именно по вашей карте.
Что проверить после пополнения
- Деньги зачислены на нужный счёт. Квитанция об отправке перевода ещё не показывает, как банк учёл платёж.
- Остаток обязательного платежа уменьшился. Если вы вносили минимум полностью, проверьте, что приложение больше не требует доплаты по этому обязательству.
- Сумма для льготы пересчитана. Если ваша цель — не платить проценты за льготные операции, проверяйте именно этот показатель.
- Нет неясных начислений. Сохраните подтверждение перевода; при расхождении отправьте его в поддержку банка.
Выбирайте способ пополнения с запасом по времени, особенно при переводе из другого банка. В рекомендациях МТС Банка отмечено, что такой перевод может идти несколько дней. Напоминание или автоплатёж полезны, но после списания всё равно стоит проверить результат.
Что делать, если денег не хватает
Сначала разделите две ситуации: не хватает для сохранения льготы или не хватает даже на обязательный минимум. В первой проверьте, какие проценты возникнут по договору и сколько сможете направлять на долг без новых покупок. Во второй свяжитесь с банком до срока платежа и выясните доступные варианты изменения условий. Само обращение не означает, что срок уже перенесён.
Просрочка может повлиять на использование карты, стоимость долга и кредитную историю. Например, МТС Банк указывает передачу сведений о пропущенном платеже в БКИ. Если данные о долге вызывают вопросы, пригодится наша инструкция по проверке кредитной истории.
Новый заём для оплаты минимума создаёт ещё одно обязательство. До такого решения посчитайте расходы и источник возврата обоих долгов. Для планирования бюджета можно начать с материала о том, как рассчитывать финансовую подушку по расходам.
Частые вопросы
Минимальный платёж — это только проценты?
Нет. Состав зависит от договора: он может включать погашение части основного долга и другие начисления. В учебном расчёте выше из платежа 3 300 ₽ основной долг уменьшается на 2 000 ₽.
Можно внести платёж несколькими переводами?
Проверьте, как банк учитывает частичные пополнения. Ориентир — оставшаяся обязательная сумма в приложении и её погашение к установленному сроку. Число переводов само по себе не подтверждает исполнение обязательства.
Почему после оплаты минимума банк начислил проценты?
Проверьте, выполнены ли отдельно условия льготного периода и распространяется ли он на ваши операции. В нашем примере 2 000 ₽ выполняют обязательный минимум, а для льготы требуется суммарно 40 000 ₽.
Нужно ли платить минимум, если картой не пользовались в этом месяце?
Откройте выписку: могли остаться долг прежнего периода или начисления. Отсутствие новых покупок не даёт ответа на вопрос о текущем платеже.
Перед оплатой проверьте четыре значения: обязательную сумму, её срок, сумму для льготы и её срок. После оплаты — как банк зачёл деньги. Это точнее, чем ориентироваться на общий баланс или рекламную продолжительность льготного периода.