
Покупка за 48 тысяч рублей превращается в несколько небольших платежей и кажется доступнее. Но прежде чем соглашаться, нужно понять, какой договор предлагают и как его график ляжет на ваш бюджет. Словом «рассрочка» могут называть разные способы оплаты.
Сначала определите вид договора
Посмотрите, кто предоставляет финансирование и кому вы будете платить. Это может быть банковский потребительский кредит, договор со специальным оператором сервиса рассрочки или отсрочка оплаты от самого продавца. Правила одного варианта нельзя автоматически переносить на остальные.
Для операторов сервиса рассрочки с 1 апреля 2026 года действуют специальные требования. По разъяснению Банка России, сервис бесплатен для потребителя, а продавцу запрещено устанавливать разные цены в зависимости от его использования. Максимальный срок по этим правилам сейчас составляет шесть месяцев. Операторов можно проверить в реестре регулятора.
Эти положения относятся именно к регулируемому сервису рассрочки. Если перед вами банковский кредит, изучайте кредитный договор, полную стоимость кредита и дополнительные услуги.
Проверьте сумму всех платежей
В учебном примере товар стоит 48 тысяч рублей, оплачивается шестью равными частями, дополнительных расходов нет. Каждый платеж — 8 тысяч рублей, суммарно — те же 48 тысяч. Ставки и реальные предложения банков в этом примере не рассматриваются.
Теперь сравните цену с другими магазинами. Если такой же товар с той же комплектацией и условиями доставки продается за 45 тысяч рублей, разница между двумя покупками составляет 3 тысячи. Это разница цен у разных продавцов, а не комиссия сервиса. Возможность платить частями сама по себе не делает первое предложение самым дешевым.
Сверяйте окончательную корзину: ненужный аксессуар или отдельная платная услуга увеличивают расходы независимо от того, как устроена оплата самого товара.
Разместите все рассрочки на одном календаре
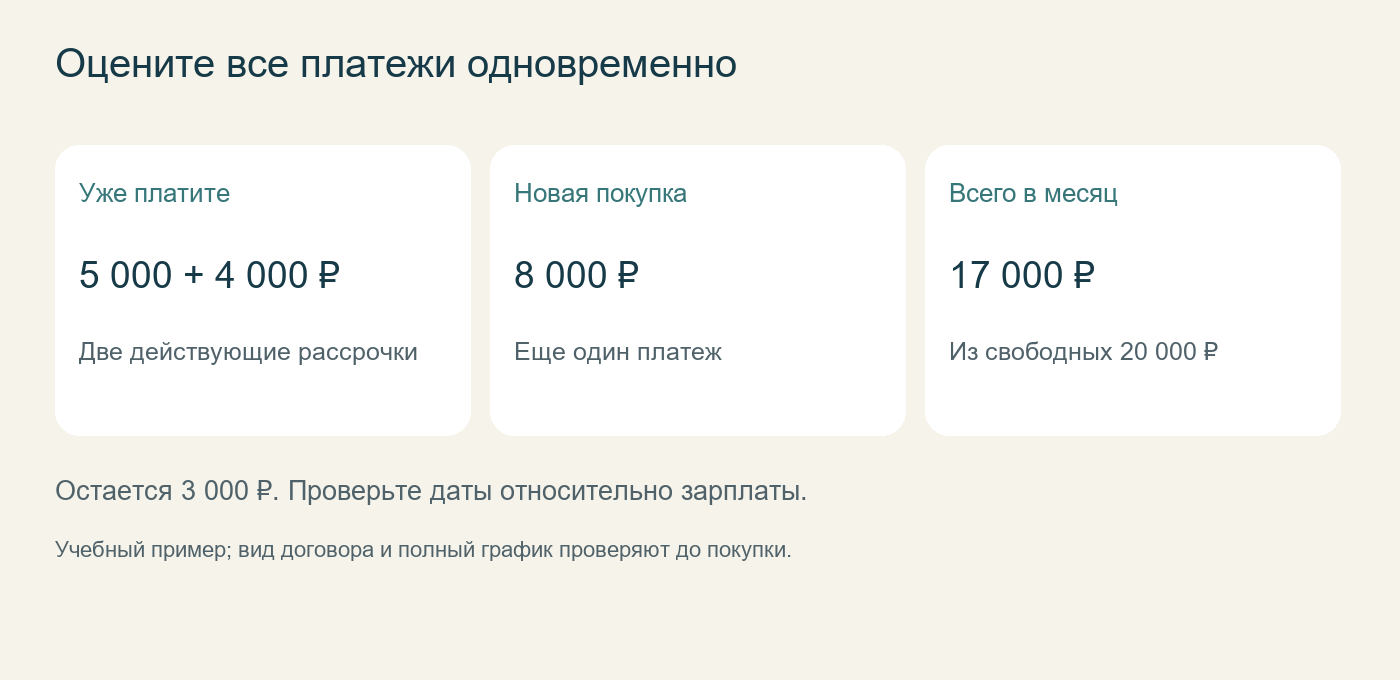
Допустим, свободный остаток после обязательных расходов — 20 тысяч рублей в месяц. Уже есть две рассрочки с платежами 5 и 4 тысячи. Новая добавит еще 8 тысяч. Всего на эти обязательства потребуется 17 тысяч, а останется 3 тысячи.
Один новый платеж выглядел посильным, но общий запас оказался небольшим. Дополнительно проверьте конкретные даты: часть платежей может приходиться до поступления зарплаты. Месячного дохода достаточно, а денег на счете в нужный день — нет.
Узнайте правила возврата и просрочки
До покупки прочитайте, как оформляется возврат товара и когда меняется график. Не прекращайте платежи только потому, что отправили товар продавцу: подтвердите изменение обязательства у стороны, которая принимает платежи.
Уточните последствия пропуска даты. По новым правилам сведения о задолженности свыше 50 тысяч рублей у одного оператора сервиса рассрочки передаются в бюро кредитных историй. Отсутствие процентов за своевременную оплату не означает отсутствия ответственности за просрочку.
Удобный итог проверки — четыре записи: вид договора, полная сумма покупки, даты платежей и остаток бюджета после всех действующих обязательств. Если хотя бы одна строка непонятна, сначала запросите пояснение, затем принимайте решение.