
Если цель — меньше заплатить процентов и прежний платёж посилен, сокращение срока обычно даёт большую экономию. Если важнее снизить обязательные расходы на месяц, полезнее уменьшить платёж. Есть и третий сценарий: уменьшить обязательный платёж, но продолжать вносить прежнюю сумму, каждый раз оформляя разницу как досрочное погашение.
Обновлено 30 сентября 2026 года. Расчёты ниже — учебная модель, а не предложение банка.
Что меняется при двух вариантах
При частичном досрочном погашении вы уменьшаете основной долг. Затем банк пересчитывает график: может снизить обязательную сумму или приблизить дату последней выплаты. Доступные варианты и порядок выбора проверьте в своём договоре и приложении банка.
| Вариант | Что получаете | Что учитывать |
|---|---|---|
| Уменьшить срок | Быстрее завершаете выплаты, сохраняя примерно прежнюю ежемесячную нагрузку | В ближайшие месяцы обязательный платёж остаётся высоким |
| Уменьшить платёж | Снижаете обязательные расходы, сохраняя срок | Если платить только по новому графику, проценты обычно выше, чем при сокращении срока |
Перед взносом оставьте деньги на ближайшие обязательные расходы и финансовый резерв. Экономия на процентах не должна приводить к необходимости снова занимать на обычные покупки.
Считаем на одинаковых исходных условиях
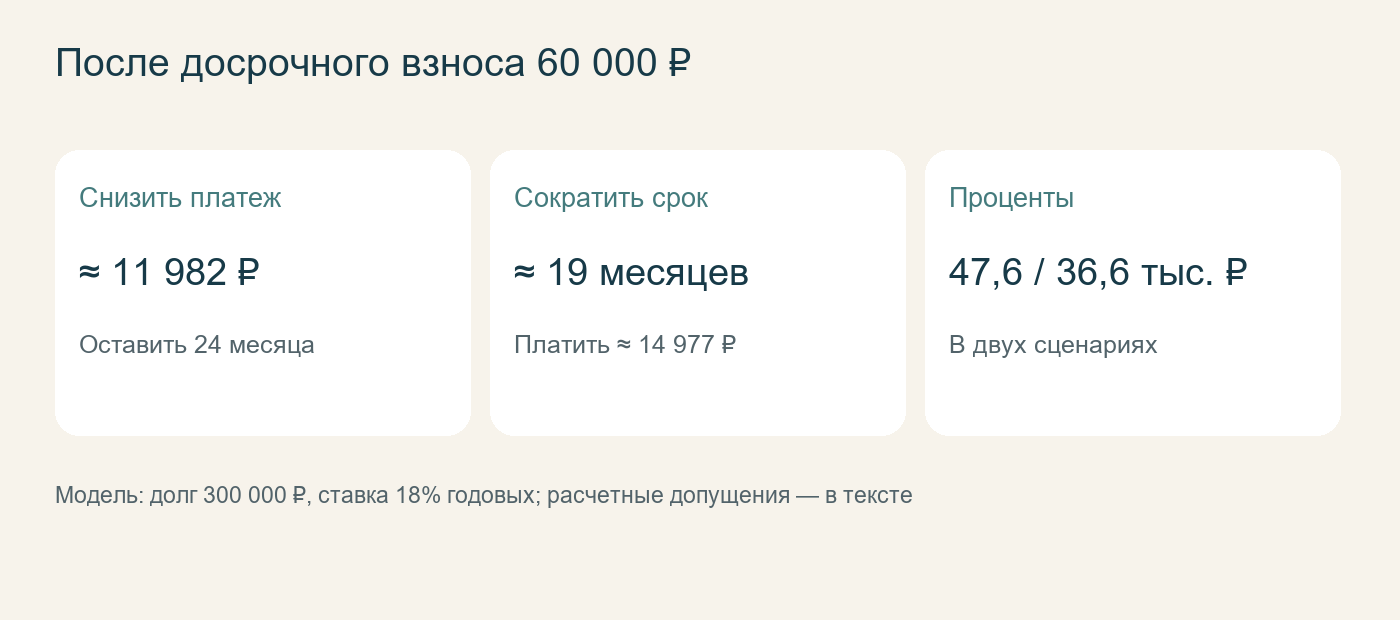
Представим, что 30 сентября 2026 года очередной платёж уже прошёл. Остаток основного долга — 300 000 ₽, осталось 24 ежемесячных платежа, ставка — 18% годовых. В тот же момент вносим дополнительные 60 000 ₽ полностью в основной долг. Новый остаток — 240 000 ₽.
Для сопоставимости используем месячную ставку 1,5% (18% / 12), аннуитетный график и первый следующий платёж 30 октября. В каждом расчётном месяце проценты равны остатку долга, умноженному на 1,5%. Комиссий, страховки, просрочки и изменения ставки в модели нет. Проценты округляем до копеек, последний платёж корректируем для полного закрытия долга.
Аннуитетный платёж считаем по формуле: остаток долга × r / (1 − (1 + r)^(−n)), где r — месячная ставка, n — число оставшихся месяцев. Это упрощённая модель: реальный банк может начислять проценты ежедневно, учитывать длину месяца, дату списания и свои правила округления.
| Показатель | Без взноса | Сократить срок | Снизить платёж |
|---|---|---|---|
| Досрочный взнос | 0 ₽ | 60 000 ₽ | 60 000 ₽ |
| Обычный платёж | 14 977,23 ₽ | 14 977,23 ₽ | 11 981,78 ₽ |
| Осталось платежей | 24 | 19 | 24 |
| Последний платёж | 14 977,25 ₽ | 6 990,95 ₽ | 11 981,89 ₽ |
| Будущие проценты | 59 453,54 ₽ | 36 581,09 ₽ | 47 562,83 ₽ |
| Экономия процентов | — | 22 872,45 ₽ | 11 890,71 ₽ |
Здесь считаем только проценты, которые предстоит заплатить после выбранной даты. Уже уплаченные проценты не включаем. Сам взнос 60 000 ₽ — возврат части долга, а не расход на проценты. При сокращении срока в этой модели кредит закрывается на пять месяцев раньше; при снижении платежа ежемесячная обязательная сумма уменьшается на 2 995,45 ₽.
А если уменьшить платёж, но платить по-прежнему?
В нашем примере новый обязательный платёж — 11 981,78 ₽. Если в дату каждого платежа дополнительно погашать 2 995,45 ₽, общий взнос останется 14 977,23 ₽. При одинаковых датах списания и одинаковом начислении процентов остаток долга будет уменьшаться так же, как при сокращении срока.
Если после каждого нового досрочного взноса банк снова снижает обязательный платёж, доплату нужно пересчитывать: прежняя общая сумма минус новый платёж по графику. Постоянная доплата сама по себе не гарантирует одинакового результата.
Так можно сохранить меньший обязательный минимум на случай падения дохода. Но экономия зависит от дисциплины: если перестать вносить дополнительные суммы, погашение пойдёт по более длинному графику. Простое хранение денег на счёте не равнозначно досрочному уменьшению долга.
Как оформить досрочное погашение
- Посмотрите порядок в договоре. Уточните, как подать заявление, выбрать вариант пересчёта и дату исполнения. Общее правило уведомления — минимум за 30 календарных дней, но договор может разрешать более короткий срок; для отдельных случаев действуют специальные правила.
- Проверьте сумму и дату. Если взнос сделан между обычными платежами, часть денег может уйти на уже начисленные проценты. Тогда основной долг уменьшится меньше, чем на всю внесённую сумму.
- Оформите распоряжение и обеспечьте деньги на счёте. Проверьте статус заявки, а затем факт исполнения. Досрочный взнос не следует автоматически считать заменой ближайшему платежу по графику.
- Получите новый график. Сверьте остаток долга, следующий платёж и дату окончания. Сохраните подтверждение операции.
Банк России разъясняет: отдельная плата за досрочный возврат потребительского кредита законом не предусмотрена; проценты уплачиваются за фактическое время пользования деньгами. Это не означает, что в дату погашения можно вернуть только основной долг и не учитывать начисленные проценты.
Как выбрать под свою ситуацию
- Доход устойчив, резерв есть, нынешний платёж комфортен. Сравните вариант сокращения срока — в приведённой модели он сильнее уменьшает проценты.
- Доход нерегулярный или впереди крупные расходы. Снижение обязательного платежа даёт больше свободы в месячном бюджете.
- Хотите и меньший обязательный платёж, и быстрое погашение. Рассмотрите регулярные досрочные доплаты, но сначала проверьте, удобно ли оформлять их в вашем банке.
Если рассматриваете смену банка, отдельно разберите расчёт выгоды от рефинансирования. Более низкий платёж при более длинном сроке сам по себе не доказывает экономию. Посмотреть доступные продукты можно в каталоге кредитов; перед решением сопоставьте полную стоимость и оставшиеся расходы по обоим договорам.
Частые вопросы
Сокращение срока всегда выгоднее?
По будущим процентам в нашей модели — да, если после снижения платежа вносить только обязательную сумму. Если продолжать платить прежнюю общую сумму в те же даты, математический результат может совпасть. Для бюджета меньшая обязательная нагрузка иногда важнее максимальной экономии.
Почему банк показывает другие цифры?
Сравните даты, остаток именно основного долга и способ начисления процентов. Наш расчёт использует месячную ставку и не учитывает длину календарных месяцев, страховку и другие индивидуальные условия. Ориентир для оплаты — выданный банком график.
Нужно ли заново подавать заявление при каждой доплате?
Это зависит от порядка банка. Проверьте, действует ли разовое распоряжение только на один взнос и можно ли настроить повторение. Без подтверждения исполнения не считайте сумму направленной в основной долг.
Источники и методика
Правила проверены 30 сентября 2026 года по материалам Банка России о досрочном возврате и «Финансовой культуры» о порядке погашения. Таблица и примеры рассчитаны редакцией на вымышленных условиях; конкретные банковские тарифы в них не используются.