
Совет накопить несколько зарплат звучит просто, но плохо учитывает устройство конкретного бюджета. Два человека с одинаковым доходом могут платить разные суммы за жилье, содержать разное число близких и иметь разные обязательства. Размер резерва удобнее связывать с расходами, которые останутся при потере заработка.
Составьте бюджет обязательного месяца
Включите жилье, базовое питание, лекарства, необходимый транспорт, связь и обязательные платежи по долгам. Расходы, которые можно без серьезных последствий отложить, посчитайте отдельно. Не закладывайте нереалистичное сокращение: жить несколько месяцев на сумму, которой не хватает на обычные продукты, не получится.
Пример вымышленного бюджета: жилье и коммунальные услуги — 28 тысяч рублей, продукты — 20 тысяч, транспорт и связь — 5 тысяч, лекарства — 3 тысячи, платеж по кредиту — 9 тысяч. Обязательные расходы составляют 65 тысяч рублей в месяц.
Резерв на три таких месяца — 195 тысяч рублей, на шесть — 390 тысяч. Это два расчетных сценария, а не универсальная норма для каждой семьи. Назначение подушки и необходимость доступного резерва объясняет Финкульт — проект Банка России.
Выберите срок под свою ситуацию
Подумайте, сколько может занять поиск работы или восстановление дохода. Если заработок сезонный, в семье один работающий человек или есть обязательные расходы на лечение, короткого запаса может оказаться недостаточно. При оценке дополнительного дохода учитывайте только то, на что действительно можно рассчитывать.
Предстоящая ежегодная страховка или уже запланированный ремонт — отдельные накопления. Если включить их в подушку и затем потратить, число защищенных месяцев уменьшится.
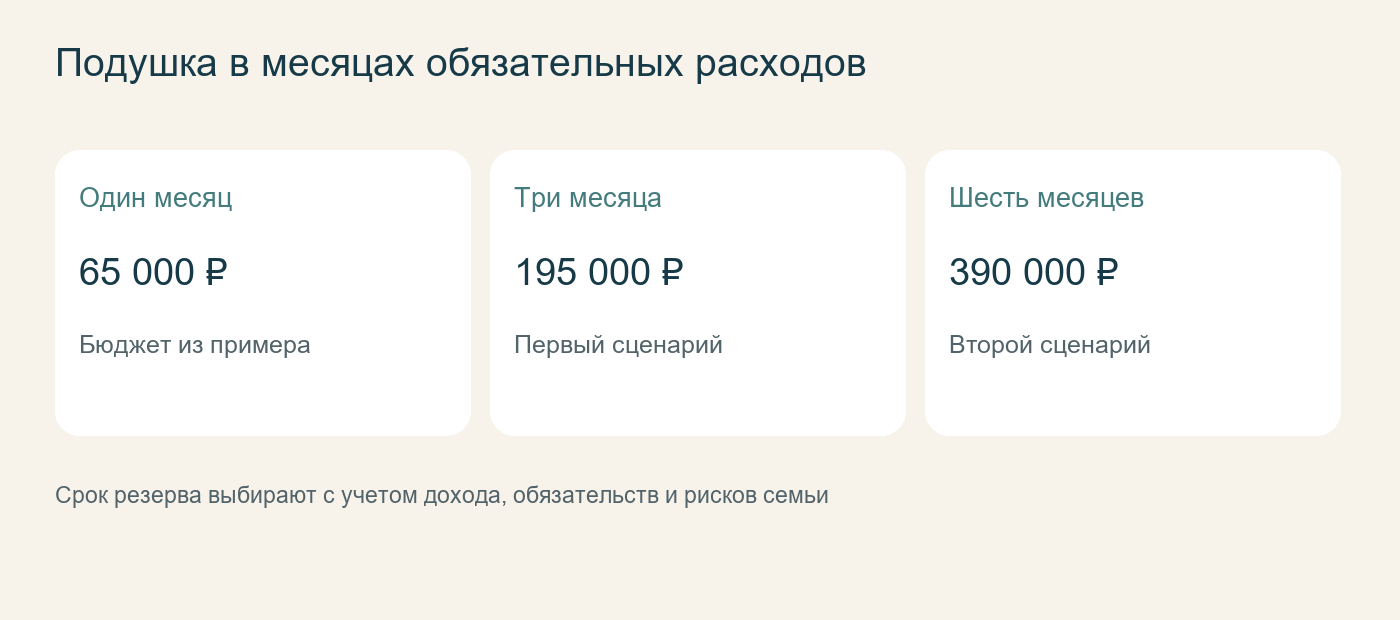
Срок резерва выбирают с учетом дохода, обязательств и рисков семьи
Начните с достижимой суммы
Допустим, уже отложено 30 тысяч рублей, а первый ориентир — 195 тысяч. При пополнении на 15 тысяч ежемесячно потребуется 11 месяцев без учета процентов. Если сумма слишком тяжелая для бюджета, увеличьте срок, а не компенсируйте накопления новым долгом.
Полезно установить промежуточную цель — один месяц обязательных расходов. Она не решит все риски, но позволит увидеть прогресс раньше.
Раз в несколько месяцев пересчитывайте резерв в месяцах жизни: доступная сумма ÷ текущие обязательные расходы. Если аренда выросла, прежние 195 тысяч уже могут защищать меньше трех месяцев. Такой показатель понятнее, чем сумма сама по себе.