
Бюджет сходится несколько месяцев подряд, а потом внезапно не хватает денег на страховку, подарки или сезонную подготовку автомобиля. Доход не уменьшился, обычные покупки не выросли. Причина может быть в расходах, которые происходят редко и поэтому не попадают в ежемесячный план.
Соберите календарь больших платежей
Просмотрите выписки за прошлый год и вспомните покупки, которые оплачивали наличными. Отметьте страховки, обслуживание техники и автомобиля, учебные принадлежности, ежегодные подписки и запланированные поездки. Для каждой статьи запишите ожидаемую сумму и месяц оплаты.
Прошлогодняя цена — отправная точка, а не гарантия. Если стоимость уже можно уточнить, используйте свежую оценку. Расход без известной даты тоже можно учитывать, но полезно сразу отметить степень неопределенности.
Учет обязательных расходов и финансовое планирование описаны в материале Финкульта о семейном бюджете. Ниже — самостоятельный расчет для вымышленной семьи.
Переведите редкие расходы в ежемесячные
Предположим, семья ожидает за следующие 12 месяцев потратить 18 тысяч рублей на страховки, 24 тысячи на плановое обслуживание автомобиля, 12 тысяч на школьные покупки, 18 тысяч на подарки и 6 тысяч на годовые подписки.
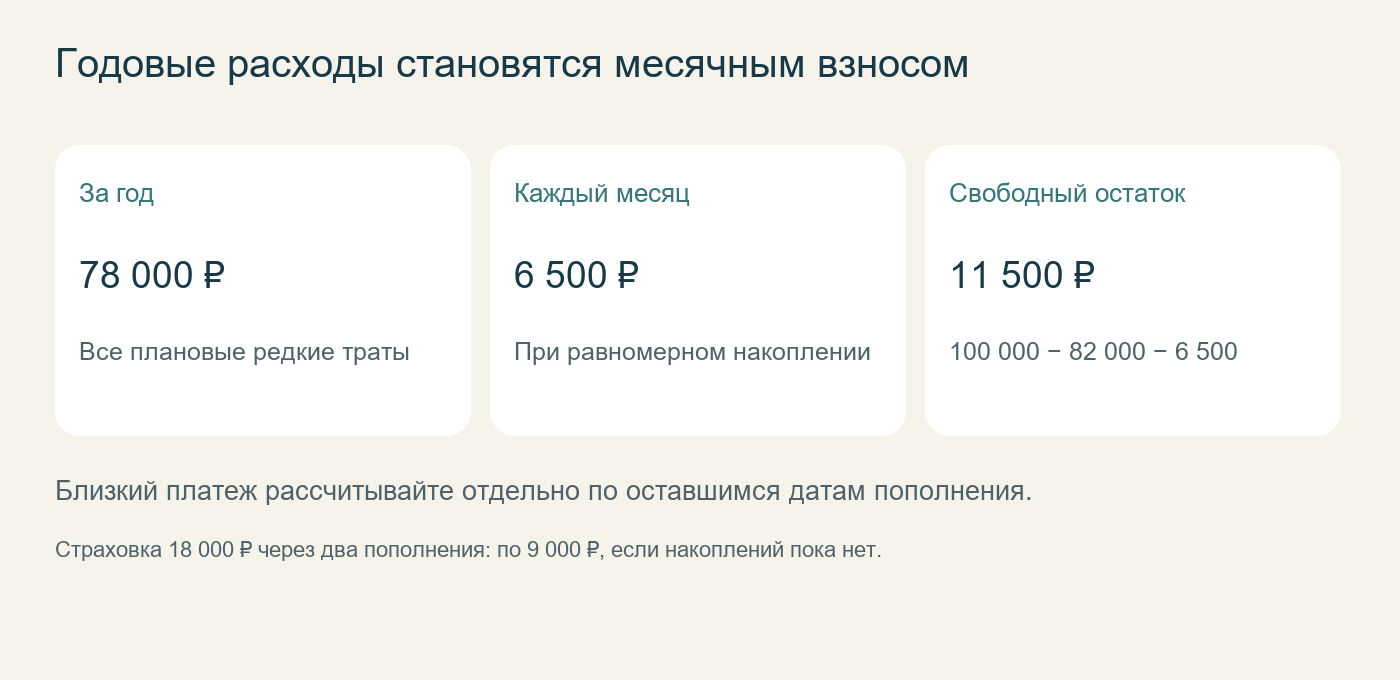
Всего — 78 тысяч рублей. Если до каждого платежа достаточно времени, равномерное пополнение отдельного резерва потребует в среднем 6 500 рублей в месяц.
При месячном доходе 100 тысяч рублей и обычных расходах 82 тысячи остаток на первый взгляд составляет 18 тысяч. После учета редких платежей для остальных целей остается 11 500 рублей. Это не исчезнувшие деньги: они заранее получили назначение.
Не делите на двенадцать платеж через два месяца
Среднегодовой расчет удобен для общей картины, но не заменяет календарь. Если страховка за 18 тысяч нужна через два месяца, а накоплений на нее нет, откладывать по 1 500 рублей будет недостаточно. При двух оставшихся пополнениях потребуется по 9 тысяч.
Для каждой цели считайте отдельно: ожидаемая сумма минус уже накопленное, затем разделить на число пополнений до оплаты. Если вы уже отложили 6 тысяч на эту страховку, останется собрать 12 тысяч — по 6 тысяч за два пополнения.
Сложите нужные взносы по всем ближайшим целям. Если сумма превышает свободный остаток, пересмотрите переносимые расходы заранее. Обязательный платеж и покупка, которую можно отложить, требуют разных решений.
Отделите плановые траты от чрезвычайного резерва
Деньги на известную ежегодную страховку предназначены для обычного будущего расхода. Подушка нужна для событий, срок и размер которых заранее не определены, например перерыва в доходе. Один и тот же остаток нельзя одновременно считать полностью доступным для обеих задач.
Необязательно открывать отдельный банковский счет для каждой строки. Можно хранить средства вместе, но вести учет назначений: сколько из общей суммы зарезервировано на конкретные платежи и сколько действительно свободно.
Раз в месяц обновляйте календарь и оценки. После оплаты удалите завершенную цель, зафиксируйте реальную стоимость и начните подготовку к следующему циклу. Так большой платеж перестает выглядеть неожиданностью только потому, что происходит раз в год.