
Автор: Редактор Анатолий. Источники проверены 20.11.2026.
Плохая кредитная история — это прежде всего записи о просрочках по кредитам и займам. Если сведения верные, стереть их раньше срока нельзя: так прямо отвечает Банк России. Но ошибку или чужой кредит в истории можно оспорить по закону № 218-ФЗ «О кредитных историях», а саму историю — постепенно выправить своевременными платежами.
Коротко
- Запись в кредитной истории хранится 7 лет со дня последнего изменения информации в ней; срок считается по каждой записи отдельно.
- Достоверные сведения о просрочках не изменяют и не удаляют, пока не истёк срок хранения; предложения «исправить историю за деньги» Банк России связывает с мошенниками.
- Ошибку оспаривают заявлением в бюро кредитных историй: бюро проверяет сведения в течение 20 рабочих дней и отвечает письменно.
- Кредитный отчёт можно бесплатно получать два раза в календарный год, из них не больше одного раза на бумаге.
Что делает кредитную историю плохой
Банк России советует: чтобы история была хорошей, не допускайте просрочек по кредитам и займам. Он же отмечает, что кредиторы особенно пристально смотрят на платёжную дисциплину последних периодов — нескольких последних лет.
Займы в МФО тоже попадают в кредитную историю: микрофинансовые организации, как и банки, по закону обязаны передавать сведения о заёмщиках хотя бы в одно бюро кредитных историй.
В истории видны и обращения за кредитом: туда попадают сведения о том, что вы обращались, и о том, заключили договор или вам отказали. Отказ в потребительском кредите по закону записывают вместе с причиной отказа.
Бывает, что просрочек не было, а в кредите отказывают. Тогда первым делом получите отчёт и проверьте, нет ли в нём ошибок или кредита, который вы не брали. Как это сделать, разобрано в статье «Как проверить кредитную историю и что делать с незнакомым долгом».
Сколько хранится кредитная история
Бюро кредитных историй хранит запись в течение 7 лет со дня последнего изменения информации в этой записи (часть 1 статьи 7 закона № 218-ФЗ). Запись — это сведения об одной кредитной сделке, и срок считается по каждой записи отдельно. До 1 января 2022 года срок был 10 лет; теперь 7 лет считают и для записей, которые менялись до этой даты.
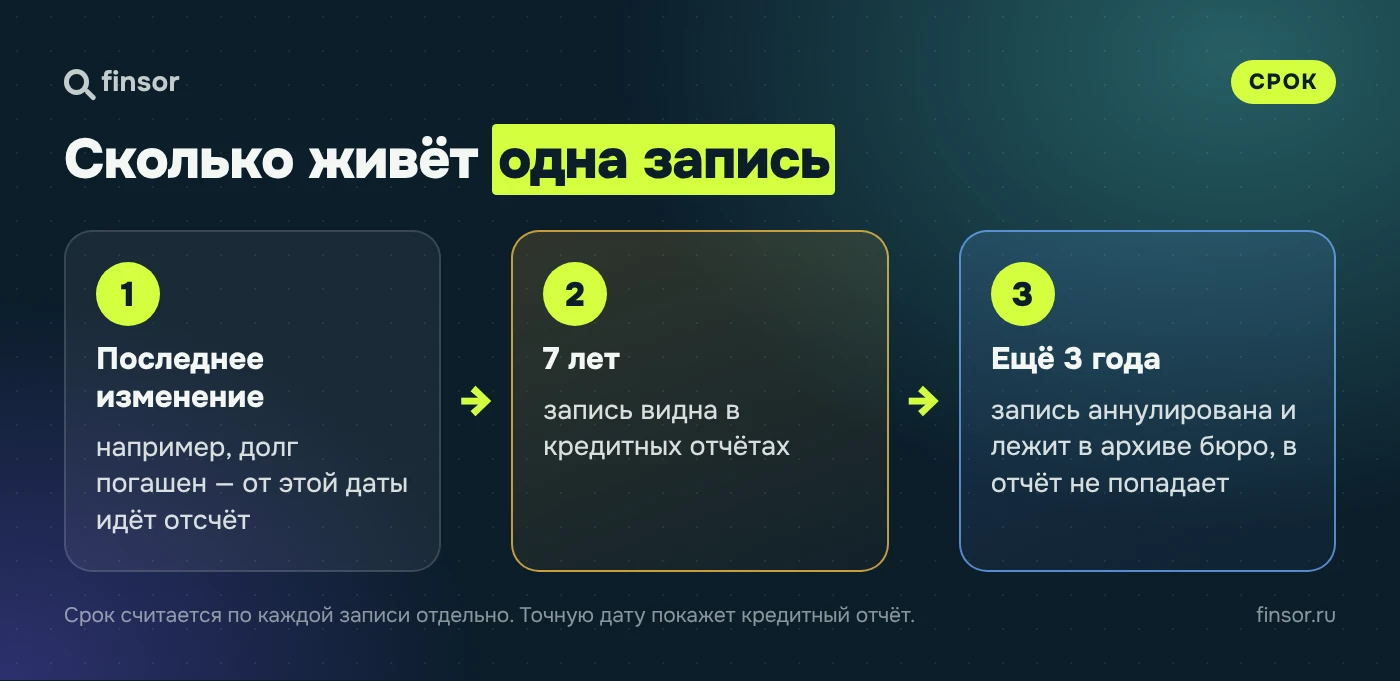
Важно, от какой даты идёт отсчёт: не от дня просрочки, а от последнего изменения записи. Каждое новое изменение записи сдвигает начало отсчёта: семь лет считают от последнего изменения, а не от первой просрочки.
Когда срок истёк, запись аннулируют: её исключают из сведений, которые попадают в кредитные отчёты, и ещё 3 года она хранится в архиве бюро. Остальные данные истории — например, о запросах и отказах — аннулируются через 7 лет со дня последнего изменения информации в последней записи кредитной истории.
Условный пример редакции: допустим, по отчёту последнее изменение записи о старом кредите с просрочками — 15.03.2024. Тогда:
| Шаг | Дата |
|---|---|
| Последнее изменение записи | 15.03.2024 |
| Плюс семь лет: после этой даты запись не попадает в отчёты | 15.03.2031 |
| Плюс три года: заканчивается хранение в архиве бюро | 15.03.2034 |
Это упрощённый расчёт: точную дату последнего изменения записи покажет ваш кредитный отчёт.
Можно ли удалить плохую кредитную историю
Нет. Банк России отвечает прямо: достоверная информация в кредитной истории не подлежит изменению или аннулированию, кроме случая, когда истёк срок её хранения. Просто стереть плохую историю или заменить её хорошей без оснований невозможно.
Кроме истечения семи лет, досрочно запись может исчезнуть, только если сведения в ней неверны: среди оснований для аннулирования закон называет вступившее в силу решение суда и итог рассмотрения вашего заявления об оспаривании.
| Что в истории | Можно ли убрать |
|---|---|
| Верные сведения о просрочке | нет, только по истечении срока хранения |
| Ошибка кредитора в сумме или датах | да, через оспаривание в бюро или у кредитора |
| Кредит, который вы не брали | да, через оспаривание; отказ можно обжаловать в суде |
| Запись старше семи лет со дня последнего изменения | её аннулируют, в отчёт она не попадает |
Оспаривание и суд помогают только с неверными сведениями: достоверная информация при этом аннулирована не будет.
Отдельно о платных «исправителях». По словам Банка России, предложения исправить или улучшить кредитную историю за деньги очень часто поступают от мошенников. Законного способа купить чистую историю нет — не платите тем, кто его обещает.
Как оспорить ошибку в кредитной истории
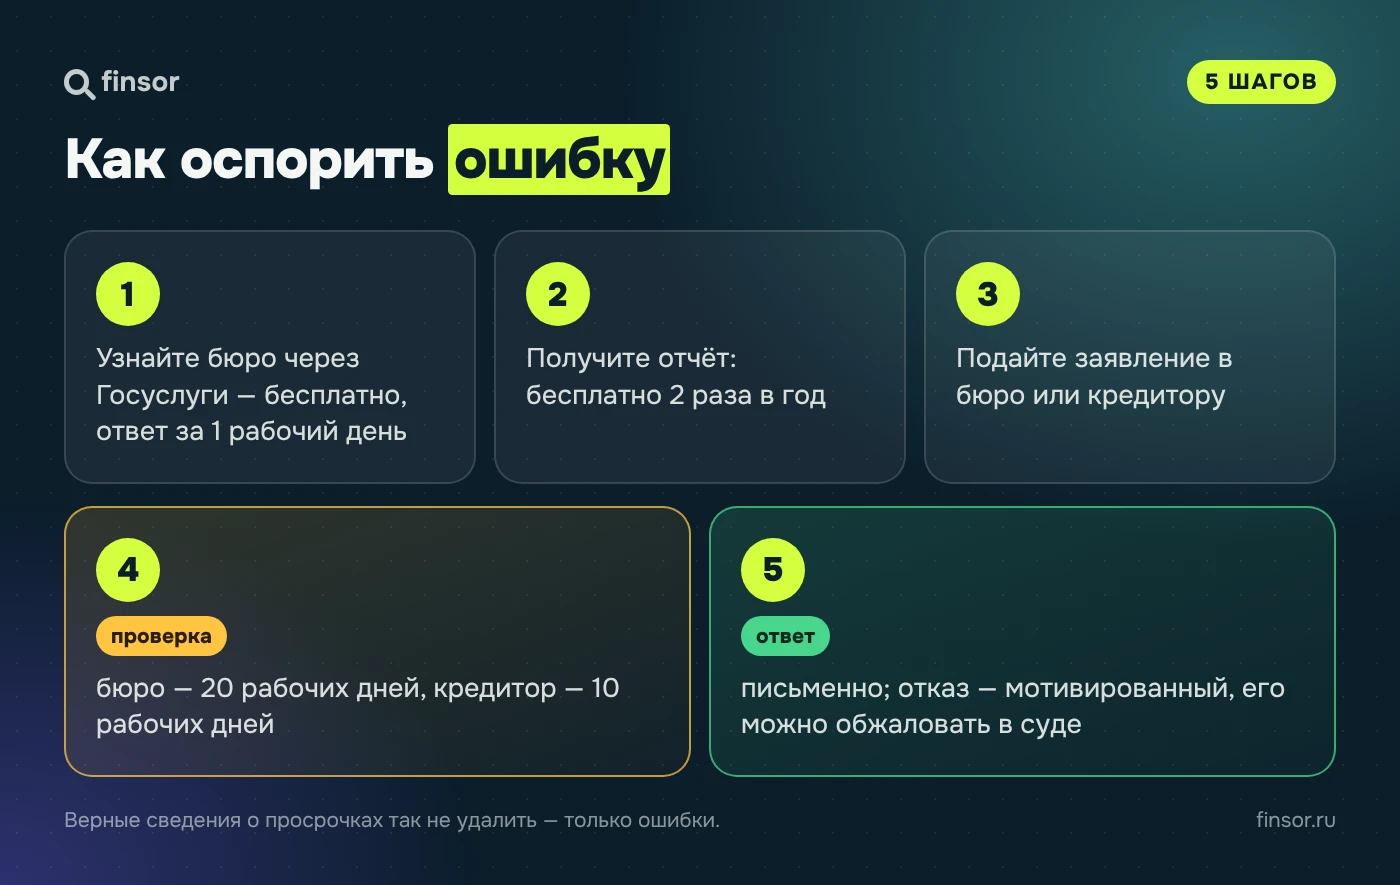
- Узнайте, в каких бюро хранится история. Это бесплатно сообщает Центральный каталог кредитных историй. Удобнее всего запросить через Госуслуги с подтверждённой учётной записью: ответ приходит в личный кабинет, срок — один рабочий день, запрашивать можно сколько угодно раз.
- Получите кредитный отчёт в каждом бюро. Бесплатно — два раза в календарный год (не больше одного раза на бумаге), дальше — за плату. В отчёт входит и индивидуальный рейтинг (если он есть).
- Подайте заявление в бюро, где хранится история: закон позволяет оспорить сведения полностью или частично. Можно обратиться и напрямую к кредитору — если по закрытой части вашей кредитной истории видно, что сведения в бюро передал именно он.
- Дождитесь проверки. Бюро в течение 20 рабочих дней проверяет информацию и запрашивает её у кредитора. Кредитор должен за 10 рабочих дней письменно подтвердить сведения или исправить историю в оспариваемой части.
- Получите ответ. Бюро исправляет запись в оспариваемой части, аннулирует историю или оставляет её без изменений — и письменно сообщает результат. Верные сведения при этом не удалят. Отказ должен быть мотивированным.
Если кредитор или бюро отказали, это можно обжаловать в суде. Если кредитора, который передал ошибку, больше нет, обращайтесь к его правопреемнику, а если правопреемника нет — оспорить историю можно только через суд.
Как восстановить кредитную историю
Если просрочки в истории настоящие, Банк России советует одно: вносить платежи по кредитам вовремя. Так вы постепенно создадите себе хорошую историю.
От себя редакция добавит: не берите новый долг только ради того, чтобы «улучшить историю». Новая просрочка по такому долгу сделает историю хуже, а не лучше. Если платёж по текущему кредиту стал неподъёмным, сначала разберитесь с ним — например, посмотрите, подойдёт ли рефинансирование.
Дадут ли кредит с плохой историей
Гарантий нет: кредитор сам решает, одобрить кредит или нет. Если кредит всё же нужен, сравните условия и полную стоимость кредита в нескольких банках в каталоге кредитов Finsor и не соглашайтесь на предложения «одобрение без проверки» от неизвестных организаций.
Найдите свой финансовый продукт на Finsor.
Частые вопросы
Сколько лет хранится плохая кредитная история?
Каждая запись хранится 7 лет со дня последнего изменения информации в ней. Потом её аннулируют: ещё 3 года она лежит в архиве бюро и в отчёты не попадает.
Можно ли удалить просрочки из кредитной истории?
Если сведения верные — нет, они исчезнут только по истечении срока хранения. Удалить или исправить можно только ошибку.
Почему история плохая, если я не допускал просрочек?
Проверьте отчёт: в нём может быть ошибка кредитора или кредит, который вы не брали. Ошибки оспаривают заявлением в бюро.
Одобрят ли кредит с плохой кредитной историей?
Это решает каждый кредитор сам, гарантий нет. Сравните условия нескольких банков и не платите посредникам за обещания одобрения.
Сколько раз в год кредитный отчёт выдают бесплатно?
Два раза в календарный год, из них не больше одного раза на бумаге; сверх этого — за плату.
Видно ли в кредитной истории, что мне отказали в кредите?
Да, сведения об обращении за кредитом и об отказе в заключении договора попадают в кредитную историю; отказ в потребительском кредите записывают вместе с причиной.
Влияют ли займы в МФО на кредитную историю?
Да: микрофинансовые организации обязаны передавать сведения о заёмщиках в бюро кредитных историй, а Банк России советует не допускать просрочек и по кредитам, и по займам.