
Автор: Редактор Анатолий. Источники проверены 20.11.2026.
Вклад на 3 месяца выбирают, когда деньги понадобятся скоро: к отпуску, к платежу по ипотеке, к покупке. Доход по такому вкладу небольшой, поэтому особенно важно не потерять его на мелочах: на досрочном снятии, на автоматическом продлении и на налоге. Разбираем по Гражданскому и Налоговому кодексам, как посчитать проценты и что проверить в договоре.
Коротко
- Доход по вкладу без капитализации можно оценить так: сумма × годовая ставка / 100 × число дней / 365 (точный порядок — в договоре). Условный пример: 100 000 ₽ под 15% годовых на 92 дня принесут 3 780,82 ₽.
- Если забрать срочный вклад раньше срока, проценты по закону пересчитают по ставке вклада до востребования, если договор не предусматривает иной размер процентов.
- Ставку по срочному вкладу гражданина банк не вправе снизить в одностороннем порядке, если иное не предусмотрено законом.
- Вклады в одном банке застрахованы на 100% суммы, но не больше 1 400 000 ₽ на одного вкладчика.
- НДФЛ платят только с процентов сверх необлагаемой суммы: 1 000 000 ₽ × максимальная ключевая ставка на 1-е число каждого месяца года. За 2025 год это 210 000 ₽.
Как посчитать доход по вкладу на 3 месяца
Если ставка указана в процентах годовых, за три месяца вы получите только часть годового дохода — примерно четверть. Точнее считать по дням:
Доход = сумма вклада × ставка / 100 × число дней / 365
Три месяца — это от 89 до 92 дней в зависимости от того, на какие месяцы приходится вклад. Формула упрощённая: точный порядок расчёта процентов указан в договоре. По закону проценты начисляют со дня, следующего за днём поступления денег в банк, до дня их возврата вкладчику включительно.
Условный пример редакции: 100 000 ₽ под 15% годовых. Ставка взята для наглядности; реальные ставки сравнивайте в каталоге вкладов Finsor.
| Вклад | Дней | Доход | Расчёт |
|---|---|---|---|
| На 3 месяца | 92 дня | 3 780,82 ₽ | 100 000 × 0,15 × 92 / 365 |
| На 6 месяцев | 182 дня | 7 479,45 ₽ | 100 000 × 0,15 × 182 / 365 |
Ставка по вкладу на 3 и на 6 месяцев в одном банке может отличаться — сравнивайте доход в рублях за весь срок, а не только цифру ставки.
Капитализация на коротком сроке
Капитализация — это когда проценты прибавляют к вкладу и дальше начисляют проценты уже на них. На трёх месяцах она добавляет немного. Условный расчёт редакции для того же примера — 100 000 ₽ под 15% годовых. Считаем по месяцам, а не по дням, поэтому без капитализации выходит 3 750 ₽, а не 3 780,82 ₽, как выше:
| Вариант | Доход за 3 месяца | Расчёт |
|---|---|---|
| Проценты в конце срока | 3 750 ₽ | 100 000 × 0,15 / 12 × 3 |
| Капитализация каждый месяц | ≈ 3 797 ₽ | 100 000 × (1 + 0,15 / 12)³ − 100 000 |
Разница меньше 50 ₽, поэтому на коротком сроке капитализация — не главный критерий. Если договор ничего не говорит о выплате процентов, закон предусматривает такой порядок: проценты выплачивают по требованию вкладчика по истечении каждого квартала отдельно от вклада, а невостребованные проценты увеличивают сумму вклада.
Что будет, если снять вклад раньше срока
Вклад гражданина банк обязан выдать по первому требованию — даже срочный. Исключение — вклады, внесение которых удостоверено сберегательным сертификатом без права получить вклад по требованию.
Но доход при этом может сильно уменьшиться. Если срочный вклад возвращают досрочно, проценты выплачивают в размере, который банк платит по вкладам до востребования, если договором банковского вклада не предусмотрен иной размер процентов. Так написано в пункте 5 статьи 837 Гражданского кодекса.
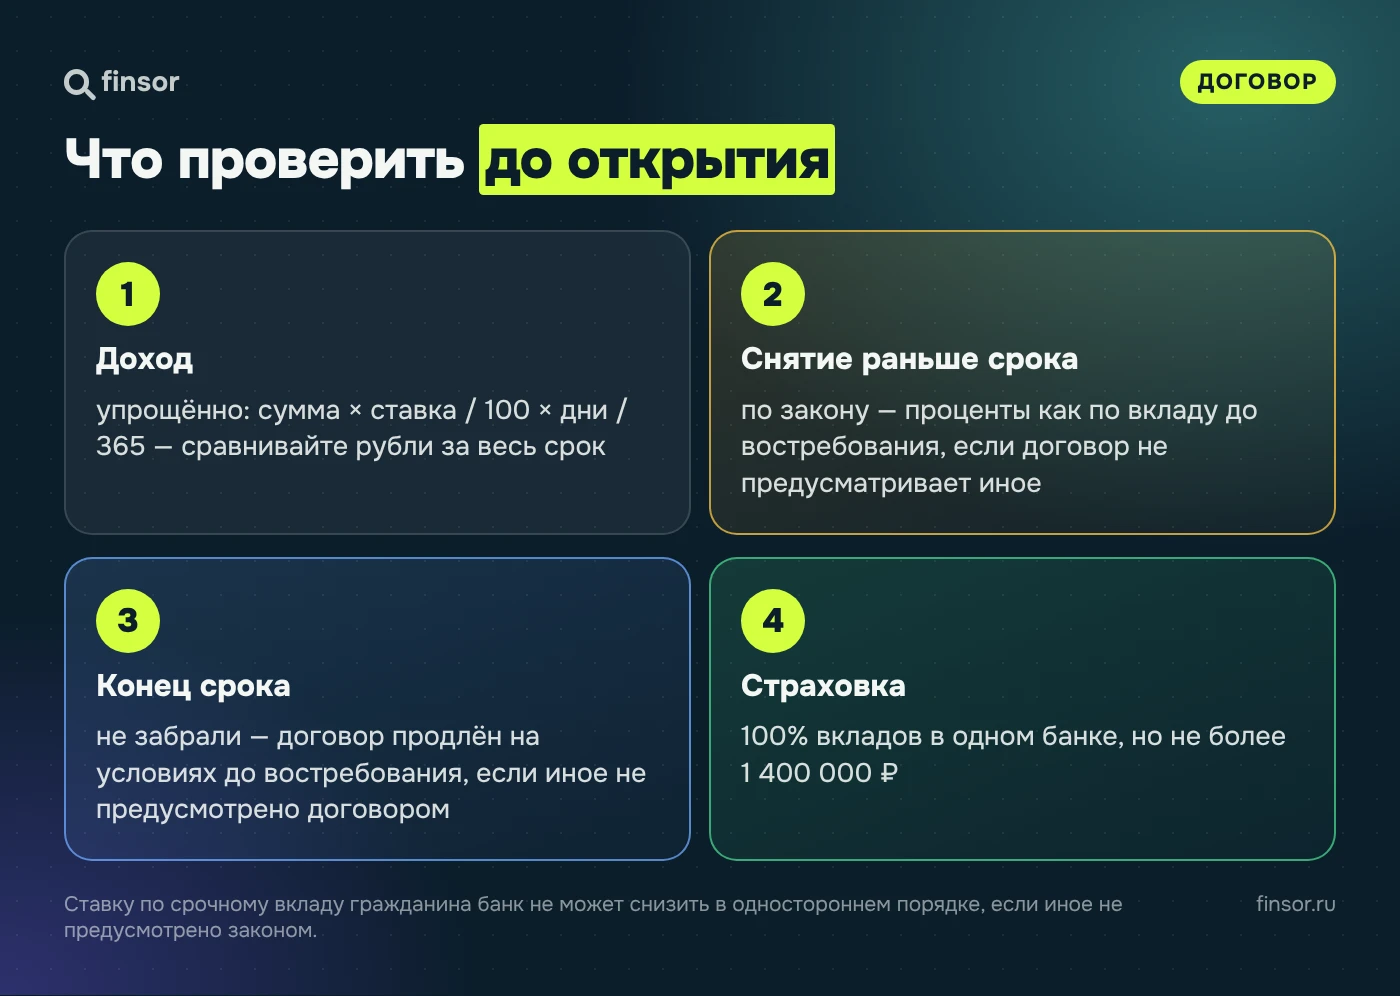
Перед открытием найдите в договоре или условиях вклада раздел о досрочном расторжении: по какой ставке пересчитают проценты и можно ли частично снимать деньги без закрытия вклада.
Может ли банк снизить ставку
По срочному вкладу гражданина — нет. Размер процентов по такому вкладу не может быть односторонне уменьшен банком, если иное не предусмотрено законом (пункт 3 статьи 838 ГК РФ). Ставка по вкладу до востребования — другое дело: её банк может менять, если договор не говорит иное.
Что будет, когда 3 месяца закончатся
Если вы не забрали вклад после окончания срока, договор считается продлённым на условиях вклада до востребования, если иное не предусмотрено договором (пункт 6 статьи 837 ГК РФ). Договор может предусматривать и другое — например, продление на новый срок. Найдите в условиях вклада, что именно произойдёт в день окончания срока и по какой ставке.
Совет редакции: поставьте напоминание на дату окончания вклада, чтобы самим решить, что делать с деньгами дальше.
Что проверить в договоре до открытия
Высокая цифра в объявлении ещё не означает, что вы получите такой доход. Перед открытием найдите в договоре и условиях вклада ответы на пять вопросов:
- Ставка на весь срок. Действует ли она все 3 месяца и зависит ли от выполнения каких-то условий. Если зависит — посчитайте доход и при невыполнении условий.
- Расторжение раньше срока. По какой ставке пересчитают проценты, если забрать деньги до окончания вклада.
- Частичное снятие и пополнение. Можно ли снять часть денег или добавить новые без закрытия вклада.
- Выплата процентов. В конце срока, раз в месяц или с капитализацией.
- Окончание срока. Что произойдёт в день окончания: возврат денег на счёт или продление и на каких условиях.
Застрахован ли вклад на 3 месяца
Да, вклад на 3 месяца застрахован по общему правилу: при страховом случае возмещение выплачивают в размере 100% суммы вкладов в банке, но не более 1 400 000 ₽ одному вкладчику. Лимит считают по всем вкладам в одном банке вместе. Как проверить, укладываются ли ваши счета в лимит, разобрано в статье «Три счета в одном банке: как проверить страховой лимит сбережений».
Нужно ли платить налог с процентов
Налог платят не со всех процентов, а только с суммы сверх необлагаемой. Необлагаемая сумма — это 1 000 000 ₽, умноженный на максимальное значение ключевой ставки Банка России на 1-е число каждого месяца года.
| Год | Максимальная ключевая ставка на 1-е число месяца | Не облагается налогом |
|---|---|---|
| 2025 год | 21% | 210 000 ₽ |
| 2026 год | 16%, если ставка на 1 декабря не превысит 16% | 160 000 ₽ при том же условии |
На 1 января и 1 февраля 2026 года ключевая ставка была 16%, потом Банк России её снижал, и на 20.11.2026 она 14%. Последнее значение для расчёта — ставка на 1 декабря. Проценты по вкладам, ставка по которым весь год не выше 1% годовых, в налоговую базу не включают.
Налог считает налоговая по сведениям банков и присылает уведомление. Проценты по вкладам входят во вторую группу доходов: до 2,4 млн ₽ за год включительно — 13%, с суммы свыше 2,4 млн ₽ — 15%. Как читать такое уведомление, разобрано в статье «Налог на проценты по вкладам за 2025 год».
Доход по вкладу на 3 месяца из примера выше — 3 780,82 ₽ — намного меньше необлагаемой суммы. Но необлагаемую сумму сравнивают с процентами по всем вкладам и счетам за год вместе.
Вклад на 3 месяца или накопительный счёт
Если точная дата, когда понадобятся деньги, неизвестна, сравните вклад с накопительным счётом: проверьте в его условиях, можно ли снять деньги в любой момент и может ли банк менять ставку. Как выбрать, разобрано в статье «Вклад или накопительный счёт».
Найдите свой финансовый продукт на Finsor.
Частые вопросы
Сколько принесут 100 000 рублей за 3 месяца?
Зависит от ставки и числа дней. Условный пример: под 15% годовых за 92 дня — 3 780,82 ₽ без капитализации. Подставьте свою ставку в формулу: сумма × ставка / 100 × дни / 365.
Что выгоднее: вклад на 3 месяца или на 6 месяцев?
Сравнивайте доход в рублях за весь срок. При одинаковой ставке 6 месяцев принесут примерно вдвое больше, но если деньги понадобятся через 3 месяца, при раннем закрытии длинного вклада проценты по общему правилу пересчитают по ставке вклада до востребования.
Можно ли снять часть денег со вклада на 3 месяца?
По закону банк обязан выдать гражданину по первому требованию сумму вклада или её часть с соответствующими процентами. Но по срочному вкладу проценты при этом могут пересчитать — условия частичного снятия ищите в договоре.
С какого дня начисляются проценты по вкладу?
Со дня, следующего за днём поступления денег в банк, до дня возврата вклада включительно. При возврате вклада выплачивают все начисленные к этому моменту проценты.