
В статье
Лестница вкладов — это несколько вкладов с разными датами окончания. Она помогает заранее распределить даты доступа к деньгам, но сама по себе не повышает доход. На условных 300 000 ₽ за 365 дней ниже получаются и 31 471,23 ₽, и 38 264,38 ₽ процентов: результат зависит от ставок переоткрытия. Это учебный расчёт, а не действующие предложения банков.
Коротко: сначала назначьте даты расходов; отделите резерв; сравнивайте схемы на одном горизонте с одинаковыми пополнениями и снятиями; учитывайте проценты, которые временно лежат без дохода. Все ставки в примере условные, расчёт — до возможного налога. Пояснения Финкульта и АСВ проверены 12 ноября 2026 года. Условия конкретных банков в пример не подставлялись.
Что такое лестница вкладов и чем она отличается от ступенчатой ставки
Марине через три месяца могут понадобиться деньги на обучение, а остальную сумму она готова оставить дольше. Закрывать ради одного расхода весь годовой вклад ей неудобно. Она рассматривает четыре отдельных договора по 75 000 ₽: первый закончится раньше, последний — через год. Ситуация собирательная, суммы и условия выбраны для расчёта.
Каждая ступень — самостоятельный вклад со своей датой возврата. Когда он заканчивается, Марина решает, забрать деньги или открыть новый договор на доступных тогда условиях. Ставка нового вклада заранее неизвестна, если её не фиксирует отдельное условие договора. Поэтому будущий доход сначала считают сценариями.
При ступенчатой ставке меняются проценты по периодам внутри одного договора. Четыре периода начисления не означают четыре даты свободного получения всей суммы. Здесь же деньги разделены между договорами: доступ к одной части не требует автоматически закрывать остальные.
С какой суммы и даты доступа начинать
Начните с расходов, а не с числа ступеней. Если к апрелю требуется 120 000 ₽, вклад на 75 000 ₽ не решает задачу, даже если его дата выбрана правильно. Запишите, сколько нужно на каждую дату, и только потом распределяйте остаток. Равные доли удобны для объяснения, но не обязательны в личном плане.
В расчёте у Марины 300 000 ₽ уже есть 15 января 2027 года. Ещё один резерв на непредвиденные расходы хранится отдельно и в эти 300 000 ₽ не входит. Условие существенно: если весь запас запереть в срочных договорах, внезапный расход может потребовать досрочного закрытия по менее выгодным правилам.
Универсальной минимальной суммы для лестницы нет: проверьте минимальный взнос каждого выбранного продукта. Если после деления отдельные суммы не проходят условия банка, уменьшите число ступеней или пересмотрите распределение. Сравнение вклада и накопительного счёта поможет отдельно решить вопрос резерва, но не заменяет календарь будущих расходов.
Две схемы: одна дата открытия или открытие со сдвигом
Открыть одновременно на разные сроки. Весь капитал начинает работать в один день, а договоры заканчиваются по очереди. Так устроен основной пример. После каждого окончания можно потратить освободившуюся часть либо переоткрыть её. Вторая операция создаёт риск новой ставки: рынок к этому дню может измениться.
Открывать со сдвигом на одинаковый срок. Например, новые договоры появляются в разные месяцы, поэтому и заканчиваются в разные месяцы. Но если все деньги были на руках в начале, нужно учесть, где они ждали очередного открытия и какой доход приносили. Ожидание на счёте под 0% и ожидание под иной ставкой дадут разные итоги.
Если Марина лишь постепенно накапливает деньги из зарплаты, сравнивать эту схему с единовременным вложением уже имеющихся 300 000 ₽ некорректно. Это разные денежные потоки. Сначала приведите варианты к одинаковым датам и суммам внешних пополнений, затем сравнивайте доход. Ни один из двух способов не обещает автоматически более высокую ставку.
Календарь ступеней и каждого переоткрытия
Для сравнения Марина временно откладывает расход на обучение и не забирает деньги из портфеля. Все четыре вклада открыты 15.01.2027. Общая дата оценки — 15.01.2028: между датами 365 дней. Первые договоры условно дают 12% годовых без капитализации. Проценты выплачиваются при окончании каждого договора.
Учебный календарь: основная сумма каждой ступени — 75 000 ₽
| Ступень | Первое окончание | Первый срок, дней | Новый договор до 15.01.2028, дней |
|---|---|---|---|
| 1 | 15.04.2027 | 90 | 275 |
| 2 | 15.07.2027 | 181 | 184 |
| 3 | 15.10.2027 | 273 | 92 |
| 4 | 15.01.2028 | 365 | 0 — без переоткрытия |
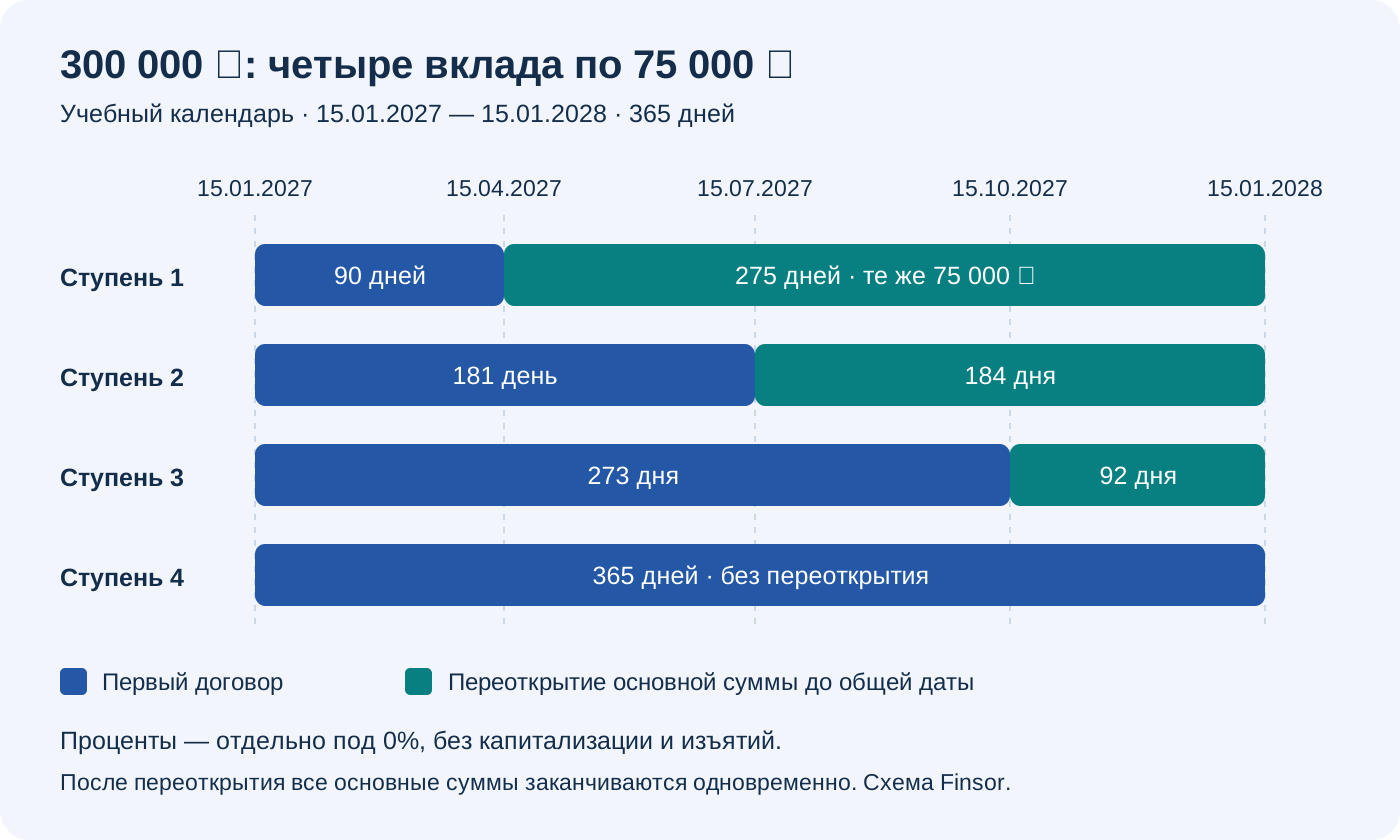
В апреле, июле и октябре Марина открывает заново только исходные 75 000 ₽. Полученные проценты остаются внутри портфеля в отдельном условном денежном остатке под 0%. Они не увеличивают следующий вклад и не исчезают из итоговой суммы. Внешних пополнений и изъятий за год нет.
Для первого договора 90 дней — разница именно этих дат. Не подменяйте её универсальным равенством «три месяца = 90 дней»: другие календарные месяцы дадут другую продолжительность. День открытия, день возврата и правила переноса дат в реальном продукте нужно сверить с договором. Здесь модель использует разность указанных дат и базу 365.
Как сравнить лестницу с одним вкладом
Контрольный вариант — один вклад на все 300 000 ₽ с 15.01.2027 до 15.01.2028 под условные 12%, без капитализации и с выплатой процентов в конце. Доход: 300 000 × 0,12 × 365 / 365 = 36 000 ₽. К общей дате у Марины 336 000 ₽. Резерв за пределами портфеля одинаков в обоих вариантах.
Каждый отрезок лестницы считаем по формуле: основная сумма × годовая ставка × число дней / 365. Сначала складываем проценты первых четырёх договоров: 75 000 × 0,12 × (90 + 181 + 273 + 365) / 365. Затем добавляем проценты трёх переоткрытий: 75 000 × новая ставка × (275 + 184 + 92) / 365.
Два сценария отличаются только ставками новых договоров: либо все три переоткрытия проходят под 8%, либо под 14%. Это не прогноз. Для наглядности ставка каждого нового договора постоянна на всём его сроке, комиссии отсутствуют, а деньги переоткрываются в день окончания без паузы. Реальные продукты могут иметь другие сроки и ограничения.
Итог на 15.01.2028: одинаковые 300 000 ₽ на старте, без внешних потоков
| Вариант | Проценты за год, ₽ | Весь портфель, ₽ | Разница с одним вкладом, ₽ |
|---|---|---|---|
| Один вклад, 12% | 36 000,00 | 336 000,00 | 0,00 |
| Лестница: сначала 12%, затем 8% | 31 471,23 | 331 471,23 | −4 528,77 |
| Лестница: сначала 12%, затем 14% | 38 264,38 | 338 264,38 | +2 264,38 |
| Проверка: лестница по 12% на всех отрезках | 36 000,00 | 336 000,00 | 0,00 |
Округление сделано один раз для общей суммы процентов, до копеек. Это правило учебной модели, а не описание банковского округления. Последняя строка показывает проверку: если каждый рубль основной суммы все 365 дней работает под одинаковые 12%, разделение на договоры само по себе не создаёт дополнительного дохода.
При ставках переоткрытия 8% лестница уступила одному вкладу; при 14% — превысила его доход. Если Марина всё же оплатит обучение из первой ступени, в сравнении нужно показать такое же изъятие и во втором варианте, включая последствия досрочного закрытия. Прежние итоги таблицы тогда использовать нельзя.
Какие условия меняют расчёт
Капитализация добавляет начисленные проценты к сумме, на которую дальше начисляется доход. Выплата процентов на отдельный счёт этого не делает автоматически. Финкульт Банка России объясняет различия и советует читать условия вклада. В расчёте выше капитализации нет: выплаченный процент остаётся под 0% до общей даты.
Пополнение, частичное снятие и досрочное закрытие проверяются отдельно. Возможность внести деньги сегодня не означает возможность пополнять до последнего дня; разрешение снимать часть суммы не означает сохранение прежней ставки при любом остатке. Запишите конкретные ограничения договора, прежде чем переносить их в таблицу.
Автопродление тоже не равно ручному переоткрытию по выбранному плану. Проверьте, на какой срок и по какой ставке продлится договор, если ничего не сделать. Отдельно разобрали новую ставку и срок при автопродлении. В календаре полезно отметить не только день возврата, но и дату проверки будущих условий.
Когда лестница неудобна и каких ошибок избегать
Лестница неудобна, если расходы непредсказуемы, а свободного резерва нет. Ближайшее окончание через три месяца не помогает оплатить счёт на следующей неделе. Даже в день окончания доступна лишь соответствующая ступень с выплаченными по ней процентами; остальные договоры продолжают действовать на своих условиях.
В нашей модели апрельская, июльская и октябрьская суммы после переоткрытия одновременно придут к январю. Поэтому первоначальные квартальные окончания не обеспечивают бессрочный доступ к четверти капитала каждый квартал. Для следующего года потребуется новый календарь; поддержание постоянной лестницы — отдельное решение.
Ещё две ошибки — забыть деньги между договорами и выбрать размер ступени по красивой схеме, а не по расходам. Непроцентный остаток нужно включать в общий портфель, а период ожидания — в расчёт дохода. Если расход превышает освободившуюся часть, дополнительные договоры могут не решить проблему ликвидности.
Страхование и налоги: что проверить отдельно
Разделение денег на четыре договора в одном банке не умножает страховой лимит на четыре. АСВ в ответах вкладчикам разъясняет: для нескольких обычных вкладов в одном банке применяется совокупный предел возмещения 1,4 млн ₽. У отдельных категорий счетов и вкладов другие правила; они не входят в описанную обычную лестницу.
Проверяйте весь относящийся к этой категории остаток в банке, а не только новый договор: другие вклады тоже имеют значение. Страхование действует при страховом случае на установленных условиях и не служит обещанием выплатить весь будущий плановый доход. Перед размещением крупной суммы уточните состав застрахованных обязательств и применимый предел у АСВ.
Налог не рассчитан: в таблице показан процентный доход до возможного налогообложения. Для суммы к расходованию понадобится отдельно проверить правила соответствующего налогового периода и свои доходы. Здесь нет действующей налоговой ставки, необлагаемой суммы или вывода о том, что у Марины точно возникнет либо не возникнет налог.
Как проверить подходящий вклад по договору
Сначала составьте собственную строку для каждой ступени: сумма, дата открытия и возврата, ставка и период её действия, способ выплаты процентов. Затем внесите ограничения пополнения и снятия, последствия раннего закрытия и правила продления. Если хотя бы одно поле неизвестно, итог пока нельзя считать проверенным.
После этого найдите в каталоге вкладов и счетов подходящие по назначению варианты и сверяйте условия у организации перед оформлением. Каталог — отправная точка, а не подтверждение наличия всех сроков из модели. Ставки 8%, 12% и 14% в статье не относятся к карточкам каталога и не обещают их доступность.
Сохраните календарь в удобном месте. На каждое окончание запланируйте решение: нужен ли расход, какой остаток свободен, какова новая ставка, есть ли подходящий срок. Если подходящего продукта нет, учитывайте время ожидания и доход на этом отрезке. Не подставляйте старую ставку только ради завершённой таблицы.
Частые вопросы и короткий вывод
Лестница вкладов всегда выгоднее одного вклада?
Нет. В учебном сравнении при переоткрытии под 8% она дала меньше, чем один вклад под 12%. При одинаковых 12% на всех отрезках доход совпал. Преимущество лестницы прежде всего в распределении дат доступа, а не в гарантированной прибавке процентов.
Можно ли получать четверть денег каждые три месяца?
Только если календарь и размеры договоров действительно это обеспечивают. В показанном первом цикле есть последовательные окончания, но после переоткрытия все суммы собираются к январю. Кроме того, квартальная ступень — лишь 75 000 ₽ основной суммы, а не весь капитал.
Что будет, если ставки снизятся?
Новые договоры могут приносить меньше, чем прежние. В уже действующих договорах ориентируйтесь на их условия. Для планирования заранее посчитайте сценарий более низкой ставки, а не предполагайте сохранение сегодняшнего предложения до будущего открытия.
Лесенка и вклад со ступенчатой ставкой — одно и то же?
Нет: в первом случае несколько договоров, во втором — периоды ставки внутри одного. Для Марины разумный следующий шаг — назначить точные суммы расходов, проверить резерв и только затем подобрать сроки. Сначала календарь денег, потом сравнение дохода на общем горизонте: так видны и доступная часть капитала, и цена изменения ставок.
Редактор Анатолий. Около 7–8 лет работает с банковскими продуктами, платёжными технологиями и финансовыми текстами.