
Автор: Редактор Анатолий. Источники проверены 18 ноября 2026 года.
18 ноября 2026 года Банк России сообщил: Госдума приняла закон, который повышает страховое возмещение по долгосрочным рублёвым вкладам с 1,4 до 2 млн рублей, а по счетам эскроу — с 10 до 30 млн рублей. Новые суммы планируют применять с 1 января 2027 года.
Коротко
- Рублёвые вклады на срок свыше 3 лет: страховка вырастет с 1,4 до 2 млн рублей.
- Безотзывные сберегательные сертификаты на срок от 1 до 3 лет: тоже до 2 млн рублей.
- Счета эскроу при сделках с жильём: с 10 до 30 млн рублей.
- Закон планируют ввести в действие с 1 января 2027 года, новые суммы коснутся страховых случаев после этой даты.
- Обычные вклады на меньший срок новость не затрагивает: для них остаётся 1,4 млн рублей.
Что изменилось
Сейчас Агентство по страхованию вкладов возмещает 100% суммы вкладов в одном банке, но не больше 1,4 млн рублей (ст. 11 закона № 177-ФЗ «О страховании вкладов в банках Российской Федерации»). Отдельные пределы уже есть, например, у рублёвых вкладов по сберегательным сертификатам на срок более трёх лет, которые нельзя забрать по требованию (до 2,8 млн рублей в совокупности), и у счетов эскроу (до 10 млн рублей).
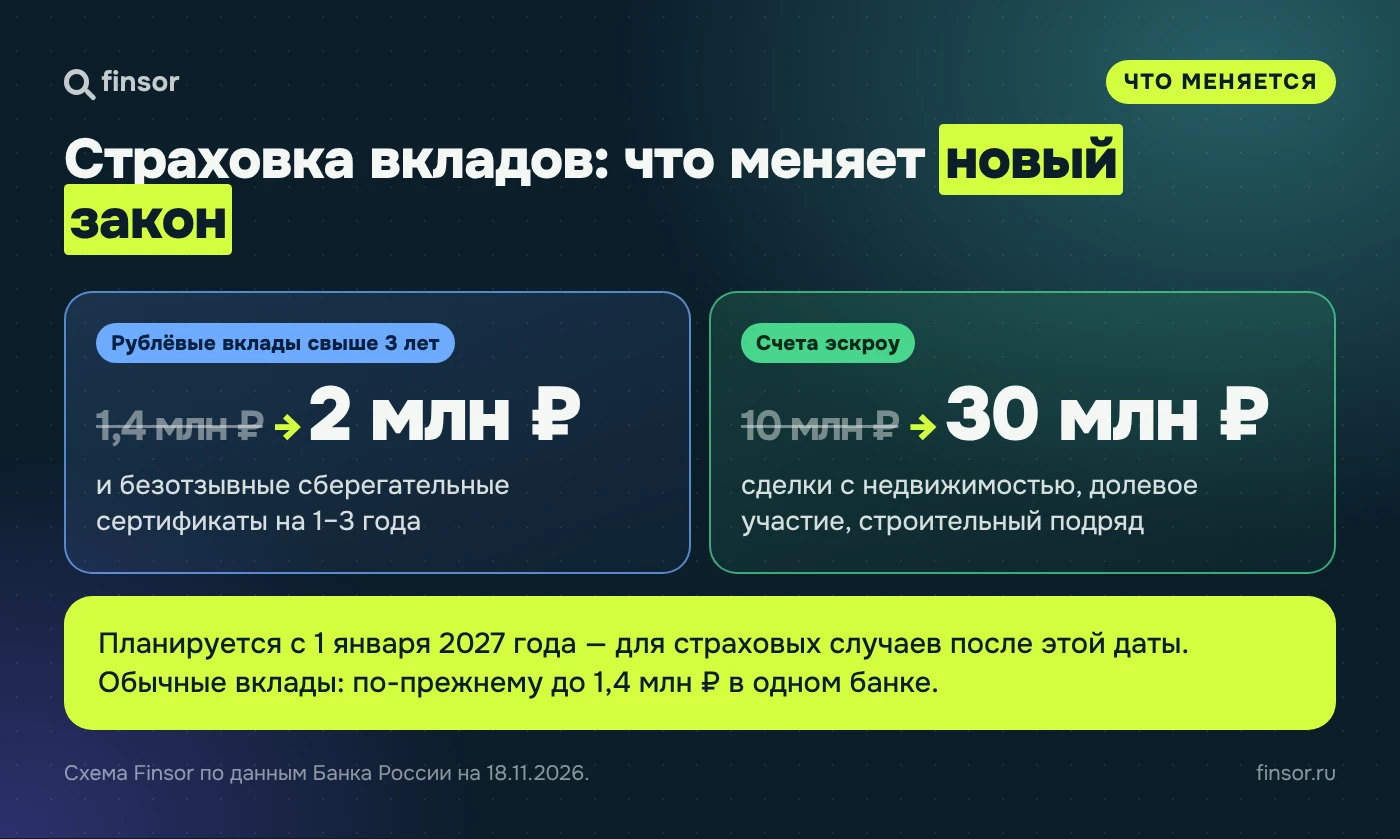
По сообщению Банка России, новый закон добавляет две группы с повышенной страховкой:
| Что | Сейчас | По новому закону |
|---|---|---|
| Рублёвые вклады на срок свыше 3 лет | 1,4 млн ₽ | 2 млн ₽ |
| Безотзывные сберегательные сертификаты на 1–3 года | 1,4 млн ₽ | 2 млн ₽ |
| Счета эскроу (сделки с недвижимостью, долевое участие, строительный подряд) | 10 млн ₽ | 30 млн ₽ |
Банки платят взносы в фонд страхования вкладов. По данным ЦБ, по долгосрочным рублёвым вкладам ставки отчислений станут ниже, по валютным размещениям выше, а общий объём поступлений в фонд, по расчёту регулятора, должен остаться прежним. Цель, как пишет регулятор, — сделать долгосрочные рублёвые сбережения привлекательнее для людей.
Что дальше с законом
Закон, принятый Госдумой, ещё не действует. По Конституции (ст. 105 и 107) его должен одобрить Совет Федерации (если палата не рассмотрит закон за 14 дней, он считается одобренным), а затем подписать Президент.
Что это значит для вас
Обычный вклад на год-два или накопительный счёт. Для них ничего не меняется: страховка — до 1,4 млн рублей в совокупности по обычным вкладам и счетам в одном банке (у сертификатов на срок более 3 лет и счетов эскроу свои пределы).
Рублёвый вклад на срок свыше 3 лет. Если страховой случай наступит после 1 января 2027 года (планируемая дата вступления закона в силу), по таким вкладам можно будет получить до 2 млн рублей. В описании законопроекта Минфин (18.12.2025) указывал условие: повышенное возмещение не распространяется на вклад, если при досрочном возврате ранее 3 лет вкладчик может получить проценты выше, чем по ставке вклада до востребования. Точные условия покажет текст закона после официального опубликования.
Валютные вклады. Предел страховки по ним в сообщении ЦБ не меняется. Банкам взносы по валютным размещениям станут дороже. Как это скажется на условиях вкладов, ЦБ не пишет, и мы прогнозов не даём.
Покупка жилья через эскроу. Покрытие счёта эскроу вырастет с 10 до 30 млн рублей — с той же даты.
Условий кредитов, кредитных карт и займов в сообщении ЦБ нет: по нашей оценке, их новость не касается.
Частые вопросы
Когда начнёт действовать страховка вкладов до 2 млн рублей?
По сообщению Банка России, закон планируется ввести в действие с 1 января 2027 года. Новые суммы распространятся на страховые случаи, которые произойдут после этой даты. До этого закон должны одобрить Совет Федерации и подписать Президент.
Распространяется ли новая страховка на уже открытые вклады?
В сообщении Банка России новые правила привязаны к дате страхового случая: после 1 января 2027 года. О дате открытия вклада там не сказано, поэтому однозначного ответа пока нет. Сверьте срок и условия своего вклада с текстом закона после его официального опубликования.
Изменится ли страховка по обычному вкладу на год?
Нет. По обычным вкладам на срок до 3 лет и по накопительным счетам остаётся предел 1,4 млн рублей в совокупности по таким вкладам и счетам в одном банке. Исключение — безотзывные сберегательные сертификаты на срок от 1 до 3 лет: по ним страховка вырастет до 2 млн рублей.
Что сделать сейчас
- Посчитайте, сколько у вас лежит в одном банке вместе с процентами. Как это сделать при нескольких счетах, разобрали в статье «Три счета в одном банке: как проверить страховой лимит».
- Посмотрите в договоре вклада срок и условия досрочного расторжения: от срока зависит повышенная страховка, а по описанию законопроекта Минфином может быть важно, какие проценты платят при досрочном закрытии.
- Не переоформляйте вклад в спешке: закон ещё не вступил в силу. При продлении вклада проверьте новые условия (что смотреть при автопродлении).
- Сравните вклады разных банков по срокам и условиям досрочного расторжения в каталоге вкладов Finsor. Не забудьте про налог на проценты по вкладам.
Найдите свой финансовый продукт на Finsor.