
Деньги могут быть распределены между вкладом, накопительным счетом и картой. В приложении это три отдельных продукта, но при оценке стандартного страхового покрытия важна общая сумма в одном банке.
Считайте по банку, а не по числу счетов
Для обычных застрахованных вкладов и счетов стандартный предел возмещения составляет 1,4 млн рублей в совокупности на одного вкладчика в одном банке. В расчет входят и начисленные проценты. Для отдельных обстоятельств и продуктов действуют специальные правила, которые нужно проверять отдельно. Это разъясняет Банк России.
Рассмотрим условную ситуацию: на вкладе 900 тысяч рублей, на накопительном счете 350 тысяч, на карточном — 100 тысяч. Всего в банке 1,35 млн рублей. До стандартного лимита остается 50 тысяч.
Если к моменту страхового случая учтенные проценты и новые поступления увеличат общую сумму еще на 70 тысяч рублей, получится 1,42 млн. Превышение стандартного лимита составит 20 тысяч. В примере предполагается, что все средства относятся к обычным застрахованным счетам и специальных оснований для повышенного возмещения нет.
Оставьте место для процентов и поступлений
При планировании не ограничивайтесь первоначальной суммой вклада. Учтите ожидаемый доход, деньги на карте и возможные переводы. Например, крупное поступление зарплаты или возврат денег за покупку может изменить общую сумму.
Можно составить короткую таблицу: название банка как юридического лица, остаток каждого счета, ожидаемые проценты и ближайшие поступления. Для семейного бюджета ведите расчеты по каждому владельцу средств отдельно.
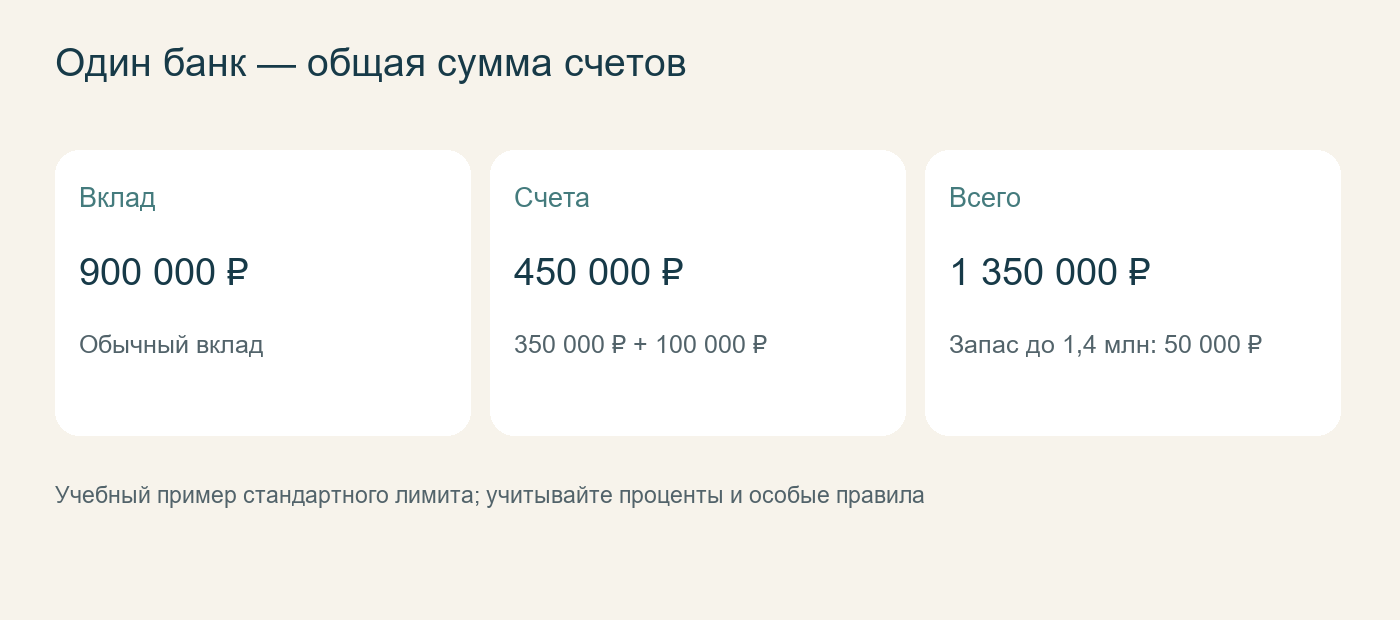
Учебный пример стандартного лимита; учитывайте проценты и особые правила
Проверьте, какой продукт оформлен
Место покупки финансового продукта не определяет его защиту. Перед подписанием посмотрите название договора, организацию, перед которой у вас возникает требование, и правила страхования именно этого инструмента. Не переносите условия банковского вклада на любой продукт, который предложили в банковском приложении.
Если вы распределяете средства между организациями, проверьте их юридические названия: разные названия приложений или отделений сами по себе не подтверждают, что перед вами разные банки.
Страховой лимит — лишь одна часть организации сбережений. Для ближайших платежей имеет значение и доступ к деньгам: не стоит строить повседневный бюджет так, чтобы любая временная недоступность одного счета останавливала все расчеты.