
В рекламе одного вклада указано «до 20% годовых», а другого — 13%. Кажется, что выбор очевиден. Но если 20% действуют лишь в конце срока, по первому вкладу можно получить меньше денег. Чтобы сравнить предложения, нужно восстановить весь график начисления процентов.
Что означает ставка для отдельного периода
У ступенчатого вклада ставка меняется в заранее определенные договором периоды. Например, первые месяцы доход начисляется по одной ставке, затем по другой. Самая высокая ступень характеризует только свой отрезок времени.
Это отличается от ставки, которая зависит от внешнего показателя и может изменяться вслед за ним. Перед расчетом выясните, известны ли будущие ставки заранее или договор содержит формулу с переменной величиной. При переменной ставке точный доход на весь срок заранее посчитать нельзя: получится лишь сценарий.
Порядок выплаты и капитализации также влияет на результат. Общие условия, которые нужно проверять при выборе вклада, объясняет Финкульт — проект Банка России.
Пример с тремя ступенями
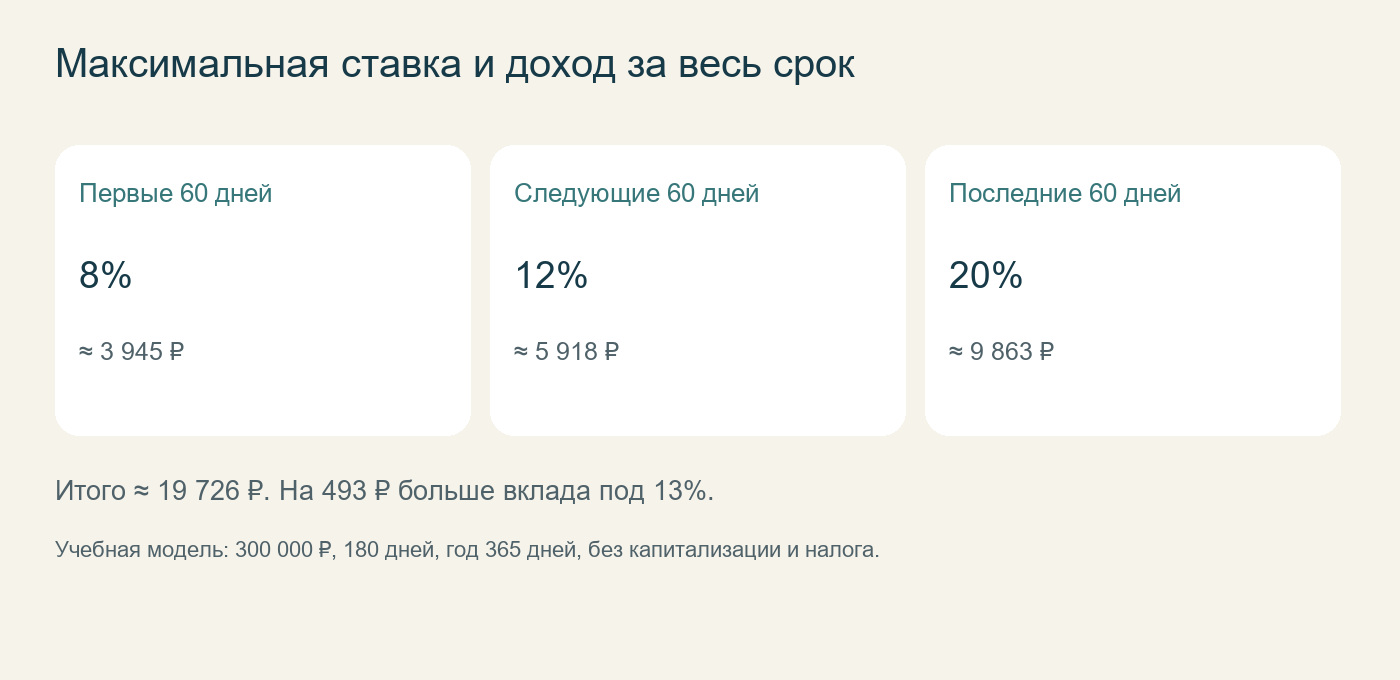
Возьмем вымышленный вклад: 300 тысяч рублей на 180 дней. Первые 60 дней ставка составляет 8% годовых, следующие 60 — 12%, последние 60 — 20%. Сумма не меняется, проценты выплачиваются в конце срока, капитализации нет. Для учебного расчета используем год из 365 дней.
За первые 60 дней получится около 3 945 рублей, за вторые — 5 918 рублей, за последние — 9 863 рубля. Общий доход составит примерно 19 726 рублей до возможного налога.
Формула для каждой ступени: сумма вклада × годовая ставка × число дней / 365. Затем складываем результаты. При одинаковой длительности трех ступеней и неизменной сумме средняя годовая ставка в этой модели — около 13,33%.
Обычный вклад под 13% на те же 180 дней принес бы около 19 233 рублей. Разница — примерно 493 рубля. Сравнение «20% против 13%» оказалось сравнением двух гораздо более близких результатов. Все цифры здесь условные и не описывают действующие предложения банков.
Когда простое среднее не подходит
Если ступени длятся разное число дней, нельзя просто сложить ставки и поделить на их количество. Длинный период с низким процентом влияет на доход сильнее короткого периода с высоким.
Допустим, ставка 8% действует 150 дней, а 20% — только 30. На тех же 300 тысячах общий доход составит примерно 14 795 рублей, а средняя ставка в нашей модели — 10%. Максимальная цифра осталась прежней, результат заметно снизился.
При капитализации расчет усложняется: после присоединения процентов к вкладу следующая ступень может начисляться на увеличенную сумму. Пополнения и частичные снятия тоже требуют отдельного расчета по датам.
Что запросить перед открытием
Попросите полный график ставок и расчет дохода в рублях на вашу сумму и срок. Уточните, как меняется результат при досрочном закрытии: нельзя считать, что высокая последняя ступень сохранится, если до нее не дождаться.
Сравнивайте продукты на одинаковую сумму и одинаковое число дней. После этого оцените доступ к деньгам и дополнительные условия. Если разница составляет несколько сотен рублей, их стоит сопоставить с ограничениями, которые придется принять ради такого дохода.