
Выбирая, куда положить сбережения, легко начать со сравнения процентов. Но более полезный первый вопрос — когда и на что вы потратите эти деньги. Доходность, которую не удалось получить из-за досрочного снятия, бюджету не поможет.
Разделите деньги по задачам
Представим, что у вас есть 240 тысяч рублей. Из них 60 тысяч могут понадобиться на ремонт автомобиля, а остальные 180 тысяч предназначены для оплаты обучения через полгода. Это две разные задачи, даже если сейчас деньги лежат на одном счете.
Для первой суммы важен быстрый доступ. Для второй можно рассматривать размещение на определенный срок, если дата оплаты известна и отдельный резерв уже есть. Необязательно выбирать один инструмент для всей суммы.
Что сравнить в условиях
У вклада проверьте срок, возможность пополнения и частичного снятия, порядок выплаты процентов и последствия досрочного закрытия. У накопительного счета — правила изменения ставки, способ расчета остатка и условия повышенного процента. Возможность снять деньги сама по себе не означает, что ожидаемый доход сохранится полностью.
Различия между этими продуктами разбирает МТС Банк. Конкретные условия нужно проверять в договоре выбранного продукта.
Переведите разницу ставок в рубли
Условный расчет: 180 тысяч рублей размещаются на 180 дней. При неизменной ставке 12% годовых доход без капитализации составит около 10 652 рублей, а при 13% — около 11 540 рублей. Разница — примерно 888 рублей.
Расчет: сумма × ставка × 180 / 365. Это учебный пример до возможного налога, а не действующие предложения банков. Фактический результат зависит от календаря и договора.
Теперь можно оценить, стоят ли дополнительные 888 рублей ограничений, которые придется принять. Например, обязательных покупок по карте или невозможности снять часть средств на подходящих условиях.
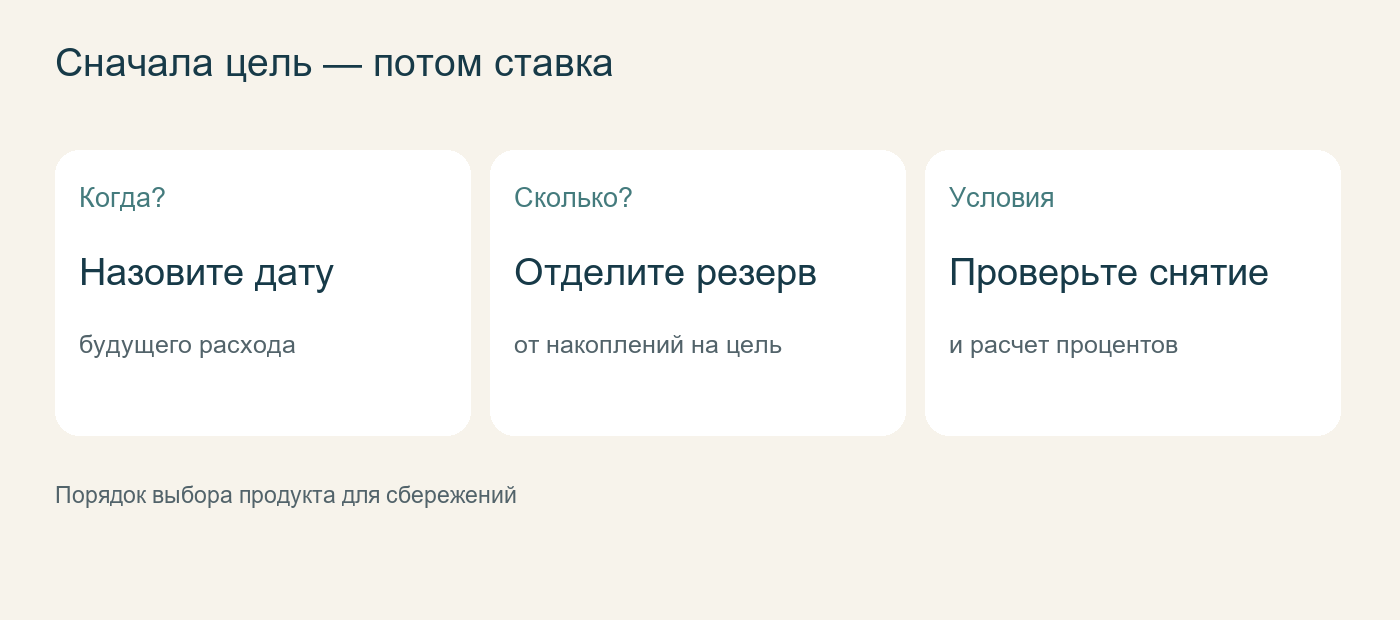
Порядок выбора продукта для сбережений
Подготовьте план на день окончания срока
Запишите дату возврата вклада и заранее проверьте условия продления. Если деньги нужны для платежа, оставьте запас времени на перевод. Если цель еще далеко, сравните условия заново: первоначальное решение не обязано оставаться лучшим.
Для выбора достаточно трех записей: назначение денег, самая ранняя дата возможного расхода и сумма, которую нельзя временно сделать недоступной. После этого сравнение ставок становится гораздо предметнее.